Blog

  • Parrainez un ami, gagnez 5 $ — il reçoit une action offerte : le programme de parrainage Daba, expliqué

    Parrainez un ami, gagnez 5 $ — il reçoit une action offerte : le programme de parrainage Daba, expliqué

    Les meilleures communautés d’investisseurs grandissent comme les meilleurs investissements : une bonne décision, partagée. C’est l’idée derrière le programme de parrainage Daba — pendant une durée limitée, chaque ami que vous amenez sur Daba peut vous rapporter 5 $ en cash, et lui offrir une action gratuite pour démarrer son portefeuille.

    Voici exactement comment ça marche, en trois étapes.

    Étape 1 : Parrainez un ami

    Ouvrez l’application Daba et rendez-vous dans Parrainages et Récompenses. Partagez votre code ou lien de parrainage personnel avec un ami, un collègue ou un proche — toute personne qui, selon vous, devrait enfin se lancer sur les marchés africains. La seule règle qui compte ici : il doit s’inscrire avec votre code ou votre lien. Pas de code à l’inscription, pas de récompense — faites-en donc la première chose que vous lui dites.

    Étape 2 : Votre ami investit 100 $ ou plus

    Une fois son compte créé et vérifié, votre ami investit au moins 100 USD (ou l’équivalent dans une autre devise) dans des actions ou IPO éligibles — et c’est le point à souligner — dans la semaine qui suit l’ouverture de son compte.

    Cent dollars suffisent : une position dans une entreprise cotée à la BRVM ou au NGX, ou une souscription à une IPO éligible. La fenêtre d’une semaine garde les choses simples : parrainez des personnes prêtes à se lancer, et aidez-les à faire leur premier pas pendant que la motivation est encore fraîche.

    Étape 3 : Vous recevez 5 $. Il reçoit une action offerte.

    Dès que l’investissement qualifiant de votre ami est validé, tout le monde y gagne :

    • Vous recevez 5 USD sur votre solde de cash investissable — de l’argent réel, à investir immédiatement ou à convertir dans n’importe quelle autre devise de la plateforme.
    • Votre ami reçoit une action gratuite, sélectionnée aléatoirement — un début de portefeuille instantané, en plus de l’investissement qu’il vient de réaliser.

    Aucune limite dans l’application au nombre d’amis que vous pouvez parrainer pendant la durée du programme — chaque parrainage qualifiant rapporte 5 $ de plus.

    Pourquoi nous l’avons conçu ainsi

    La plupart des programmes de parrainage récompensent un côté et oublient l’autre. Nous avons conçu le nôtre pour que la personne qui fait son premier pas soit récompensée elle aussi — parce qu’une action gratuite entre les mains d’un primo-investisseur n’est pas un gadget, c’est une leçon : voilà ce que ça fait de posséder une part d’entreprise. Et 5 $ sur votre solde investissable, ce n’est pas un bon de réduction — c’est du capital.

    Lancez-vous maintenant — le compte à rebours est lancé

    La fenêtre se referme le 30 septembre. Ouvrez l’application, appuyez sur Parrainages et Récompenses, récupérez votre code, et envoyez-le à cette personne qui répète qu’elle se mettra à investir « un jour ».

    Ce jour, c’est aujourd’hui. (C’est littéralement ce que « Daba » veut dire.)

    Téléchargez l’application mobile Daba Daba sur Web

    Les petites lignes (à lire absolument)

    Durée du programme : Le programme de parrainage court sur un mois et prend fin le 30 septembre 2026. Il pourra être prolongé au-delà de cette date à la discrétion de Daba, sous réserve d’une décision business — surveillez cette page et l’application pour les mises à jour.

    Investissement qualifiant : L’investissement de votre ami de 100 $ ou plus (ou l’équivalent) doit porter sur des actions ou IPO éligibles, être réalisé dans la semaine suivant l’ouverture du compte, via un compte créé avec votre code ou lien de parrainage.

    Versement des récompenses : Les 5 $ sont crédités sur votre solde de cash investissable ; l’action offerte à votre ami est sélectionnée aléatoirement et créditée sur son compte.

    Modifiable à tout moment : Le dispositif de récompenses — y compris les montants, les conditions d’éligibilité et la durée du programme — peut être modifié ou retiré à tout moment. Les conditions en vigueur au moment de l’investissement qualifiant de votre ami s’appliquent.

    Les récompenses de parrainage sont réservées aux clients éligibles et soumises aux conditions générales du programme de parrainage de Daba. Capital à risque. Investir comporte des risques, y compris la perte du capital investi. Rien dans ce programme ne constitue un conseil en investissement.

  • Refer a Friend, Earn $5 — They Get a Free Stock: Referral Rewards, Explained

    Refer a Friend, Earn $5 — They Get a Free Stock: Referral Rewards, Explained

    The best investment communities grow the same way the best investments do: one good decision, shared. That’s the idea behind Daba Referral Rewards — for a limited time, every friend you bring to Daba can earn you $5 in cash, and earn them a free stock to start their portfolio.

    Here’s exactly how it works, in three steps.

    Step 1: Refer a Friend

    Open the Daba app and go to Referrals and Rewards. Share your personal referral code or referral link with a friend, colleague, or relative — anyone you think should finally start investing in African markets. The only rule that matters here: they must sign up using your code or link. No code at sign-up, no reward — so make sure it’s the first thing you tell them.

    Step 2: Your Friend Invests $100 or More

    Once they’ve created and verified their account, your friend invests at least 100 USD (or the equivalent in another currency) in qualifying stocks or IPOs — and this is the part to underline — within one week of opening their account.

    One hundred dollars is all it takes: a position in a BRVM or NGX company, or a subscription to an eligible IPO. The one-week window keeps things simple: refer people who are ready to start, and help them take their first step while the motivation is fresh.

    Step 3: You Get $5. They Get a Free Stock.

    The moment your friend’s qualifying investment clears, both sides win:

    • You receive 5 USD in your investable cash balance — real money you can invest right away, or swap into any other currency on the platform.
    • Your friend receives a randomly selected free stock — an instant start to their portfolio, on top of the investment they just made.

    There’s no cap in the app on how many friends you can refer during the program window — each qualifying referral earns another $5.

    Why We Built It This Way

    Most referral programs reward one side and forget the other. We designed ours so that the person taking their first step gets rewarded too — because a free stock in the hands of a first-time investor isn’t a gimmick, it’s a lesson: this is what owning a piece of a company feels like. And $5 in your investable balance isn’t a coupon — it’s capital.

    Start Now — the Clock Is Running

    The window closes September 30. Open the app, tap Referrals and Rewards, grab your code, and send it to the one person who keeps saying they’ll start investing “someday.”

    Someday is now. (It’s literally what Daba means.)

    Download Daba Daba on Web

    The Fine Print (Read This Part)

    Program window: The referral rewards program runs for one month and closes on September 30, 2026. It may be extended beyond that date at Daba’s discretion, subject to business decision — watch app for updates.

    Qualifying investment: Your friend’s investment of $100+ (or equivalent) must be in qualifying stocks or IPOs, made within one week of account opening, through an account created with your referral code or link.

    Reward delivery: The $5 reward is credited to your investable cash balance; your friend’s free stock is randomly selected and credited to their account.

    Subject to change: The reward scheme — including reward amounts, eligibility conditions, and program duration — may be modified or withdrawn at any time. The terms in effect at the time of your friend’s qualifying investment apply.

    Referral rewards are available to eligible customers and subject to Daba’s referral program terms and conditions. Capital at risk. Investing involves risk, including possible loss of principal. Nothing in this program constitutes investment advice.

  • Comment créer un compte entreprise sur Daba : le guide complet

    Comment créer un compte entreprise sur Daba : le guide complet

    Daba ne s’adresse pas qu’aux investisseurs individuels. Trusts, sociétés d’investissement personnelles, véhicules d’investissement familiaux et entreprises peuvent désormais investir sur les marchés africains via un compte entreprise dédié — avec un parcours d’inscription conçu spécifiquement pour les institutions.

    Une fois approuvé, un compte entreprise débloque le même univers que tout compte Daba : actions, obligations, fonds gérés, collections et IPO sur la BRVM et le NGX, avec un financement multidevises. La différence tient à la création et à la vérification du compte — et ce guide vous accompagne à chaque étape.

    Particulier ou Entreprise ? Choisissez votre parcours

    À l’inscription sur Daba, la première question est simple : Particulier ou Institutionnel.

    Choisissez Institutionnel, et le parcours s’adapte à votre entreprise. Vous enregistrez la société elle-même, désignez un administrateur et listez les propriétaires de l’entreprise. Une précision avant de commencer : les comptes entreprise font l’objet d’une vérification manuelle par notre équipe conformité — l’inscription ne prend que quelques minutes, mais prévoyez l’examen des documents décrit plus bas avant l’activation complète du compte.

    Une personne — le contact désigné — sera l’administrateur du compte. Assurez-vous que ce soit elle qui effectue l’inscription.

    Étape 1 : Renseignez les informations de l’entreprise

    La première étape porte sur l’identité de votre société. Préparez :

    • La dénomination sociale — le nom légal exact tel qu’enregistré
    • Le numéro d’immatriculation — le numéro d’enregistrement délivré dans votre juridiction (les formats varient selon les pays ; saisissez-le tel qu’il figure sur vos documents)
    • Le pays d’immatriculation
    • L’adresse e-mail de l’entreprise — le canal de contact principal de la société (chaque e-mail d’entreprise ne peut être utilisé qu’une seule fois sur Daba)
    • Le téléphone / WhatsApp de l’entreprise — avec l’indicatif pays, ex. +225 ou +234

    C’est tout pour cette étape. Volontairement légère : le principe de conception de l’onboarding Daba est l’essentiel d’abord, la vérification ensuite — vous créez le compte rapidement et complétez la documentation plus lourde à votre rythme.

    Étape 2 : Désignez votre administrateur

    Vient ensuite le contact principal — la personne qui gérera le compte :

    • Nom complet, e-mail et téléphone (l’e-mail peut être identique à celui de l’entreprise ; il devient l’identifiant de connexion de l’administrateur)
    • Le fondement de son autorité — point important. Il vous sera demandé de préciser à quel titre le contact agit pour l’entreprise, avec deux options :
      1. « Je suis bénéficiaire effectif à plus de 25 % » — vous détenez plus d’un quart de l’entreprise, ou
      2. « Je détiens une procuration » — vous êtes mandaté pour agir au nom de la société

    Si vous choisissez la procuration, le document de procuration vous sera demandé lors de la vérification. Si vous êtes propriétaire à plus de 25 %, il vous suffira de vous identifier dans la liste des propriétaires à l’étape suivante.

    Étape 3 : Listez les bénéficiaires effectifs

    La réglementation impose à Daba de connaître les propriétaires ultimes de l’entreprise. À cette étape, listez toute personne détenant plus de 25 % de la société, avec son nom complet et son pourcentage de détention (la nationalité et les pièces d’identité pourront être ajoutées plus tard, lors de la vérification).

    Trois choses à savoir :

    • Si l’administrateur a déclaré « bénéficiaire à plus de 25 % » à l’étape 2, un propriétaire de la liste doit être explicitement marqué « Ce propriétaire est le contact principal » — c’est ainsi que les deux profils sont reliés.
    • Aucun propriétaire au-delà de 25 % ? C’est courant pour les structures à actionnariat dispersé — et c’est un choix valide. Sélectionnez-le explicitement plutôt que de laisser la liste vide ; notre équipe conformité pourra demander un justificatif lors de l’examen.
    • Les pourcentages n’ont pas besoin de totaliser 100 % (beaucoup d’entreprises comptent de nombreux petits porteurs) — vérifiez simplement qu’aucune entrée ne dépasse 100 %.

    Étape 4 : Créez votre mot de passe et acceptez les conditions

    Créez votre mot de passe, acceptez les Conditions générales et la Politique de confidentialité — votre compte entreprise est créé.

    Deux choses se déclenchent automatiquement à ce stade :

    • L’administrateur peut se connecter immédiatement.
    • La vérification d’identité personnelle (KYC) de l’administrateur démarre aussitôt — le même parcours rapide et 100 % digital que pour les comptes individuels : confirmation de l’e-mail, code à 6 chiffres par SMS/WhatsApp, puis une pièce d’identité valide et un selfie. Si vous avez lu notre guide KYC, vous connaissez la recette : bon éclairage, les quatre coins du document visibles, pas de reflets. La plupart des utilisateurs terminent en moins de 5 minutes.

    Étape 5 : Complétez la vérification de l’entreprise (KYB)

    C’est ici que réside la principale différence avec les comptes individuels. Le KYC de l’administrateur est automatique, mais l’entreprise elle-même passe par le KYB — Know Your Business — un examen manuel, fondé sur les documents, mené par l’équipe conformité de Daba. Tout se passe dans l’onglet Vérification de l’application, où les deux volets s’affichent côte à côte : le KYC de l’administrateur et le KYB de l’entreprise.

    Les documents à préparer

    Six documents sont requis pour toute entreprise :

    1. Certificat de constitution / d’incorporation
    2. Documents d’immatriculation
    3. Statuts
    4. Documents d’identification fiscale
    5. Justificatif d’adresse
    6. Justificatif bancaire (relevé bancaire, RIB ou chèque annulé)

    Selon vos réponses, pourront s’ajouter :

    • La procuration — obligatoire si l’administrateur n’est pas propriétaire à plus de 25 %
    • La pièce d’identité de chaque bénéficiaire effectif — une pièce officielle par propriétaire listé à plus de 25 % (si l’administrateur est aussi propriétaire, sa pièce du KYC fait double emploi — inutile de la téléverser deux fois)
    • Le certificat de conformité (good standing) — facultatif, mais recommandé

    Tout document qui ne rentre dans aucune catégorie peut être téléversé sous un nom libre. Les formats acceptés sont PDF, JPG et PNG, avec plusieurs fichiers possibles par type de document — pratique pour les scans multi-pages.

    Soumettez et suivez votre dossier

    Une fois tous les documents obligatoires en place, le bouton Soumettre pour examen s’active. L’onglet Vérification vous informe ensuite à chaque étape : Soumis → En cours d’examen → Approuvé — ou, si un point mérite attention, Informations complémentaires requises, avec la liste précise des documents demandés.

    Un détail que nos premiers clients entreprise apprécient : l’examen se fait document par document, jamais en tout-ou-rien. Si cinq documents sont validés et qu’un scan est illisible, l’examinateur valide les cinq et demande uniquement le re-téléversement du sixième — avec une note expliquant ce qui est attendu. Vous ne recommencerez jamais tout un dossier pour une seule page floue.

    Activation complète : ce qui se débloque, et quand

    Votre compte entreprise est pleinement activé — dépôts, financement et investissement débloqués — lorsque les deux volets sont complets : le KYC de l’administrateur et l’approbation du KYB. D’ici là, vous pouvez vous connecter, explorer la plateforme et finaliser votre documentation ; les fonctions d’investissement restent verrouillées derrière le message habituel « vérifiez votre compte pour débloquer ».

    Ensuite, votre entreprise investit exactement comme tout compte Daba : financement dans votre devise, accès à tous les produits, suivi du portefeuille — avec la société, et non un individu, comme titulaire du compte.

    Avant de commencer : la checklist de 2 minutes

    • ☑ Dénomination sociale et numéro d’immatriculation
    • ☑ Pays d’immatriculation, e-mail et téléphone de l’entreprise
    • ☑ Votre administrateur identifié, avec le fondement de son autorité (propriétaire ou procuration)
    • ☑ La liste des propriétaires à plus de 25 % avec leurs pourcentages
    • ☑ Les six documents obligatoires scannés en PDF, JPG ou PNG
    • ☑ La procuration, si l’administrateur n’est pas propriétaire à plus de 25 %

    Avec ces éléments en main, l’inscription ne prend que quelques minutes — et une fonctionnalité travaille discrètement pour vous : le parcours s’enregistre automatiquement à chaque étape. Si vous êtes interrompu en cours d’inscription, vous reprenez exactement là où vous vous étiez arrêté.

    Prêt à investir en tant qu’entreprise ?

    Family office consolidant son exposition aux marchés africains, holding se diversifiant sur la BRVM et le NGX, ou trust construisant des positions de long terme : la porte est désormais ouverte.

    Business accounts are available on the web only. A one-year Daba Pro subscription is required for a business account.

    Créez votre compte entreprise | Lire le guide KYC | Explorer les opportunités sur Daba

    Disponibilité soumise aux conditions d’éligibilité et à la réglementation applicable. Capital à risque.

  • Comment compléter votre KYC sur Daba en moins de 5 minutes

    Comment compléter votre KYC sur Daba en moins de 5 minutes

    Avant de pouvoir investir dans des actions, des obligations, des fonds, des IPO ou des produits d’épargne sur Daba, une seule étape rapide vous sépare des marchés : la vérification KYC (Know Your Customer / Connaissance du client).

    La bonne nouvelle ? Le processus est rapide, entièrement digital et peut être réalisé aussi bien sur la plateforme web que sur l’application mobile Daba, juste après la création de votre compte.

    Voici exactement comment cela fonctionne, étape par étape, ainsi que quelques conseils pour maximiser vos chances de faire valider votre vérification dès la première tentative.

    Étape 1 : Créez votre compte Daba

    Rendez-vous sur dabafinance.com/register et créez votre compte Daba.

    Cela ne prend que quelques minutes : renseignez vos informations, configurez vos identifiants de connexion et votre compte est créé.

    Vous pouvez effectuer cette étape depuis votre navigateur sur ordinateur ou directement depuis l’application Daba sur votre téléphone.

    Étape 2 : Choisissez entre un compte particulier ou entreprise

    Une fois votre compte créé, vous devrez choisir le type d’inscription correspondant à votre situation :

    • Particulier — pour investir à titre personnel
    • Entreprise / Entité — pour les trusts, sociétés personnelles d’investissement, structures d’investissement familiales et autres structures juridiques

    Les deux parcours sont entièrement pris en charge et vous permettent d’accéder à l’ensemble des produits disponibles sur la plateforme Daba.

    La principale différence réside dans le fait que l’inscription d’une entreprise nécessite un processus KYB (Know Your Business / Connaissance de l’entreprise) un peu plus approfondi, puisque des documents supplémentaires relatifs à l’entité sont requis.

    En dehors de cela, les modalités d’accès aux investissements, d’exécution des transactions et de rapatriement des fonds sont similaires pour les particuliers comme pour les entreprises.

    Étape 3 : Complétez votre vérification KYC ou KYB

    Il s’agit de l’étape principale du processus — et souvent de celle que les utilisateurs imaginent comme étant la plus compliquée.

    En réalité, elle ne l’est pas.

    Le parcours d’inscription Daba vous guide étape par étape en vous indiquant exactement les informations et documents nécessaires. Pour la plupart des particuliers, le processus prend moins de 5 minutes.

    Ce dont vous aurez besoin

    • Une pièce d’identité officielle valide délivrée par une autorité publique : passeport, carte nationale d’identité ou permis de conduire
    • Un selfie ou une photo prise en direct afin de vérifier la correspondance avec votre identité
    • Pour les entreprises : les documents de constitution de la société, une preuve d’enregistrement ainsi que les pièces d’identité des signataires autorisés et des bénéficiaires effectifs

    Comment réussir votre vérification dès la première tentative

    L’une des principales causes de retard dans la validation d’un KYC est la mauvaise qualité des photos des documents soumis. Voici comment éviter cela :

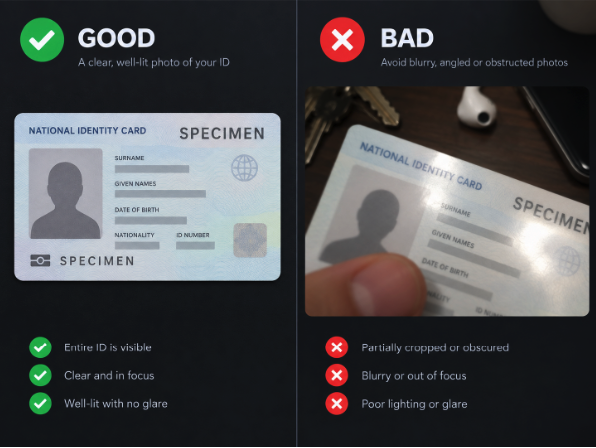
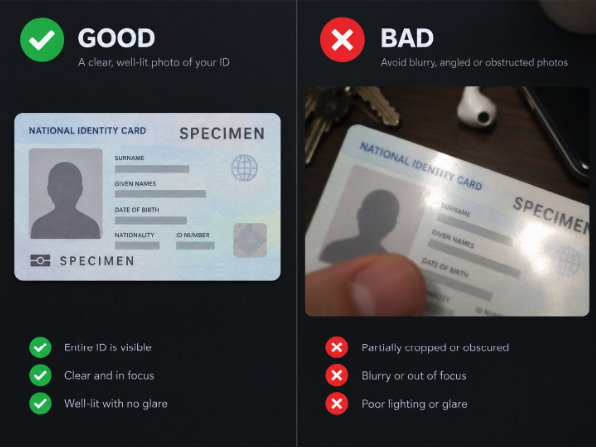
    • Utilisez un éclairage uniforme et suffisant — la lumière naturelle près d’une fenêtre fonctionne très bien. Évitez les pièces trop sombres, les lumières trop fortes au-dessus de vous ou un éclairage venant de derrière qui pourrait créer des ombres sur votre pièce d’identité.
    • Assurez-vous que l’image est nette et bien mise au point — tenez votre téléphone ou votre appareil photo de manière stable et vérifiez que tous les textes de votre document sont parfaitement lisibles avant de l’envoyer.
    • Photographiez l’intégralité du document — les quatre coins doivent être visibles. Évitez de couper les bords du document ou de couvrir une partie de la pièce d’identité avec vos doigts.
    • Évitez les reflets et les éblouissements — les pièces d’identité plastifiées sont particulièrement sensibles aux reflets provoqués par une lumière forte ou le flash de l’appareil photo. Inclinez légèrement le document si nécessaire.
    • Utilisez un fond uni et contrasté — placez votre pièce d’identité sur une surface plane d’une seule couleur, par exemple une table sombre. Cela facilite la lecture du document par le système.
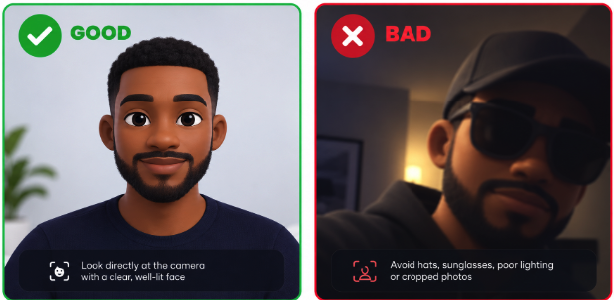
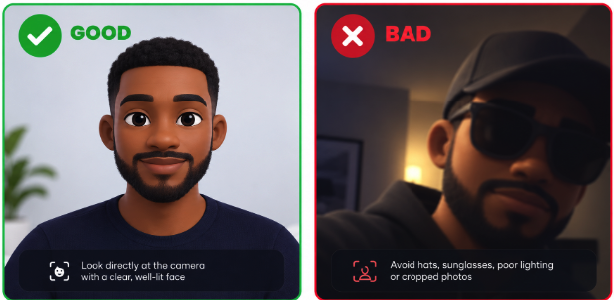
    • Pour votre selfie — regardez directement l’appareil photo, retirez vos lunettes de soleil ou votre chapeau et assurez-vous que votre visage est clairement visible et suffisamment éclairé.

    Une méthode simple pour vérifier la qualité de votre photo : zoomez sur l’image et assurez-vous de pouvoir lire clairement chaque ligne de texte, sans flou, reflet ou ombre.

    Si c’est le cas, votre photo devrait être suffisamment claire pour être soumise.

    Vous pouvez également trouver en ligne de nombreux exemples comparant une bonne photo de pièce d’identité à une mauvaise photo si vous souhaitez avoir une référence visuelle avant de commencer.

    Étape 4 : Soumettez votre dossier et attendez la vérification

    Une fois vos documents téléchargés, soumettez votre demande.

    Le système de vérification de Daba examinera alors vos informations et, une fois votre dossier approuvé, votre compte sera activé pour effectuer des dépôts et commencer à investir.

    Vous pourrez ainsi accéder aux actions, obligations, fonds gérés, Collections et IPO, y compris à l’IPO Dangote Refinery.

    Effectuez votre KYC sur le web ou sur mobile — à vous de choisir

    L’un des principaux avantages du parcours d’inscription Daba est sa flexibilité.

    Vous pouvez réaliser l’intégralité de votre KYC :

    • Sur le web, immédiatement après votre inscription sur dabafinance.com
    • Sur mobile, directement depuis l’application Daba après avoir créé votre compte

    Quel que soit l’appareil que vous utilisez, le processus reste le même : rapide, guidé et conçu pour vous permettre de commencer à investir le plus rapidement possible.

    Le KYC est une étape unique qui vous donne accès à l’ensemble de Daba

    Voici le point essentiel à retenir : le KYC n’est pas une formalité à effectuer uniquement pour accéder à une opportunité d’investissement particulière. Il s’agit d’une étape unique qui débloque l’accès à l’ensemble de la plateforme Daba.

    Une fois votre compte vérifié, vous n’avez pas besoin de recommencer le processus à chaque nouvelle IPO, chaque nouveau marché ou chaque nouveau produit proposé sur la plateforme.

    Votre compte est ainsi configuré pour vous permettre d’investir sur l’ensemble des produits et marchés accessibles via Daba sur le long terme.

    Vous rencontrez des difficultés pour compléter votre processus de vérification ?

    Envoyez un e-mail avec un selfie clair de vous tenant votre pièce d’identité, accompagné de vos documents d’identification, à [email protected], ou contactez simplement le service client directement depuis l’application.

    Prêt à faire vérifier votre compte ?

    Avec un bon éclairage, une photo nette et environ 5 minutes devant vous, vous pouvez passer de la création de votre compte à un compte vérifié et prêt à investir.

  • How to Complete Your KYC on Daba in Less Than 5 Minutes

    How to Complete Your KYC on Daba in Less Than 5 Minutes

    Before you can invest in stocks, bonds, funds, IPOs, or savings products on Daba, there’s one quick step standing between you and the markets: KYC (Know Your Customer) verification. The good news? It’s fast, fully digital, and can be done on either the web platform or the Daba mobile app — right after you create your account.

    Here’s exactly how it works, step by step, plus tips to make sure your verification sails through on the first try.

    Step 1: Create Your Daba Account

    Head to dabafinance.com/register and create your Daba account. This takes just a few minutes — enter your details, set up your login, and you’re in. You can do this from your browser on the desktop or straight from the Daba app on your phone.

    Step 2: Choose Individual or Business Onboarding

    Once your account is created, you’ll be asked to choose how you want to onboard:

    • Individual — for personal investing
    • Business / Entity — for trusts, personal investment companies, family investment vehicles, and other corporate structures

    Both paths are fully supported and lead to the same place: full access to every product on the Daba platform. The main difference is that business onboarding (KYB — Know Your Business) is somewhat more document-intensive, since additional entity documentation is required. Beyond that, the access, execution, and repatriation mechanics are identical for individuals and businesses alike.

    Step 3: Complete Your KYC (or KYB) Verification

    This is the core of the process — and the part most people worry will be complicated. It isn’t. Daba’s onboarding flow guides you through exactly what’s needed, and for most individuals it takes less than 5 minutes to complete.

    What You’ll Need

    • A valid government-issued ID (passport, national ID, or driver’s license)
    • A selfie/live photo for identity matching
    • For businesses: incorporation documents, proof of registration, and identification for authorized signatories/beneficial owners

    How to Get It Right the First Time

    The single biggest reason KYC gets delayed is poor-quality document photos. Here’s how to avoid that:

    • Use good, even lighting — natural daylight near a window works best. Avoid dim rooms, harsh overhead lighting, or backlighting that casts shadows on your ID.
    • Keep the image sharp and in focus — hold your camera steady and make sure the text on your document is fully legible before you submit.
    • Capture the entire document — all four corners should be visible, with no cropping, cut-off edges, or fingers covering any part of the ID.
    • Avoid glare and reflections — laminated IDs are especially prone to glare under bright light or camera flash; angle the document slightly if needed.
    • Use a plain, contrasting background — placing your ID on a flat, single-colored surface (like a dark table) helps the system read it clearly.
    • For your selfie — face the camera directly, remove sunglasses or hats, and make sure your face is clearly visible and well-lit.

    A quick way to check yourself: if you can zoom into your photo and read every line of text clearly, with no blur, glare, or shadows, you’re good to go. (Plenty of example “good ID photo vs. bad ID photo” comparisons are available online if you want a visual reference before you start.)

    Step 4: Submit and Wait for Verification

    Once you’ve uploaded your documents, submit your application. Daba’s verification system reviews everything and, once approved, unlocks your account for deposits and investing — across stocks, bonds, managed funds, collections, and IPOs, including the Dangote Refinery IPO.

    Do It On Web or Mobile — Your Choice

    One of the best parts of Daba’s onboarding experience is flexibility. You can complete your entire KYC:

    • On the web, right after registering at dabafinance.com
    • On mobile, through the Daba app, immediately after account creation

    Whichever device you’re on, the flow is the same — quick, guided, and designed to get you investing as fast as possible.

    KYC Is a One-Time Step — With Lifetime Access

    Here’s the key thing to remember: KYC is not a one-off gate for a single opportunity — it’s a one-time step that unlocks the entire Daba platform. Once verified, you don’t need to repeat the process to access new IPOs, new markets, or new products. You’re set up to invest across all of Daba, indefinitely.

    Having challenges in completing your verification process – send an email with a clear selfie with you holding the document, and your identification documents to [email protected] or simply chat with customer support through application. 

    Ready to Get Verified?

    With good lighting, a steady hand, and about 5 minutes, you can go from sign-up to fully verified and ready to invest.

  • Comment investir facilement en Afrique depuis le Royaume-Uni avec Daba

    Comment investir facilement en Afrique depuis le Royaume-Uni avec Daba

    Les dépôts et retraits en GBP sont désormais disponibles — Déposez et retirez des livres sterling (GBP) via Wise, Revolut ou virement bancaire.

    Comment Daba facilite l’investissement en Afrique pour la diaspora africaine au Royaume-Uni

    Pour de nombreux Africains vivant au Royaume-Uni, investir dans leur pays d’origine ou plus largement en Afrique reste une ambition importante. Pourtant, les difficultés sont bien connues : transferts complexes, frais élevés, manque de transparence et accès limité aux opportunités d’investissement locales.

    Daba est en train de changer cela.

    Avec l’introduction des dépôts et retraits en livres sterling (GBP), Daba permet désormais à la diaspora africaine vivant au Royaume-Uni d’investir directement en Afrique — de manière simple, rapide et sécurisée.

    Grâce à Wise, Revolut ou au virement bancaire, les utilisateurs peuvent approvisionner leur compte en GBP et accéder immédiatement à une large gamme d’opportunités d’investissement, notamment des actions, des obligations, des fonds, des startups et des produits d’épargne.

    Cette évolution répond à un besoin essentiel : réduire les obstacles entre l’épargne détenue à l’étranger et les opportunités d’investissement disponibles en Afrique.

    En réduisant la complexité liée aux conversions de devises inutiles et le recours à de multiples intermédiaires, Daba permet aux investisseurs de mieux contrôler leur capital, tout en améliorant l’efficacité de leur parcours d’investissement et leur potentiel de rendement.

    Au-delà de la simplicité, il s’agit également d’avoir un impact.

    Investir via Daba permet aux membres de la diaspora de participer activement à la croissance économique du continent tout en constituant un portefeuille diversifié exposé à des marchés à fort potentiel de croissance.

    Pour la diaspora africaine au Royaume-Uni, le message est clair : il n’a jamais été aussi simple d’investir en Afrique depuis le Royaume-Uni.

    Daba est bien plus qu’une plateforme. C’est une infrastructure qui reconnecte les investisseurs africains du monde entier au continent — avec transparence, efficacité et une vision à long terme.

    Commencez dès aujourd’hui votre parcours d’investissement en Afrique depuis le Royaume-Uni — accédez à l’application mobile sur https://daba.finance/app ou à la plateforme web sur https://daba.finance/web.

  • How to Invest in Africa from the UK Easily with Daba

    How to Invest in Africa from the UK Easily with Daba

    GBP Deposits & Withdrawals Now Available — Deposit and withdraw British Pounds (GBP) via Wise, Revolut, or Bank Transfer.

    How Daba Makes It Easy for the African Diaspora in the UK to Invest Back Home

    For many Africans living in the UK, investing back home remains a strong ambition. Yet the challenges are well known: complex transfers, high fees, limited transparency, and restricted access to local opportunities.

    Daba is changing that.

    With the introduction of British Pound (GBP) deposits and withdrawals, Daba now enables the African diaspora in the UK to invest directly in Africa—simply, quickly, and securely. Through Wise, Revolut, or bank transfer, users can fund their accounts in GBP and immediately access a wide range of investment opportunities, including stocks, bonds, funds, startups, and savings products.

    This evolution addresses a critical need: reducing friction between savings abroad and investment opportunities at home. By eliminating unnecessary currency conversion complexity and intermediaries, Daba gives investors greater control over their capital while improving efficiency and potential returns.

    Beyond convenience, this is also about impact. Investing through Daba allows members of the diaspora to actively participate in the economic growth of the continent while building a diversified portfolio exposed to high-growth markets.

    For the UK diaspora, the message is clear: it has never been easier to invest in Africa from the UK.

    Daba is more than a platform. It is the infrastructure reconnecting global African investors to the continent—with transparency, efficiency, and long-term vision.

    Start your Africa investment journey from the UK today  – visit the mobile app https://daba.finance/app  or web platform https://daba.finance/web  

  • Quand vendre une action : guide pratique pour les investisseurs particuliers

    Quand vendre une action : guide pratique pour les investisseurs particuliers

    Savoir quand acheter une action concentre une grande partie de l’attention dans l’univers de l’investissement. Pourtant, savoir quand vendre une action peut être tout aussi important pour vos performances à long terme.

    Le fait qu’une action progresse de 50 %, 100 %, voire 300 %, ne signifie pas automatiquement qu’il est temps de prendre ses bénéfices. De la même manière, une baisse du cours d’une action ne signifie pas nécessairement que l’investissement a échoué.

    Une meilleure approche consiste à se rappeler ce qu’une action représente réellement : une participation dans une entreprise sous-jacente, et non simplement un symbole boursier dont le prix évolue chaque jour. Le cadre présenté dans l’analyse jointe souligne qu’un investisseur devrait principalement reconsidérer une position lorsque sa thèse d’investissement initiale se détériore ou lorsque la valorisation de l’action dépasse largement des perspectives de croissance futures réalistes.

    Pour les investisseurs qui utilisent Daba pour investir dans des actions de la BRVM et du NGX, voici une méthode pratique.

    Comment savoir quand vendre une action : commencez par votre thèse d’investissement

    Avant de vendre, revenez à la raison pour laquelle vous avez acheté l’action.

    Vous avez peut-être investi dans une action du NGX parce que vous anticipiez une croissance des bénéfices, une amélioration des marges ou un renforcement des parts de marché. Ou peut-être avez-vous acheté une action de la BRVM en raison de son potentiel de dividendes, de son positionnement concurrentiel ou de ses perspectives de croissance à long terme.

    Posez-vous la question suivante : quelque chose de fondamental a-t-il changé ?

    Prenons l’exemple de Sonatel à la BRVM. Si votre thèse d’investissement initiale repose sur la solidité de son activité dans les télécommunications, sa capacité à générer des bénéfices et son aptitude à redistribuer des liquidités à ses actionnaires, une variation temporaire de son cours ne devrait pas nécessairement déterminer votre décision de vendre.

    Le même principe peut s’appliquer à des entreprises nigérianes comme NASCON Allied Industries au NGX. L’analyse jointe illustre comment le cours de l’action NASCON a fortement progressé alors que le bénéfice par action augmentait lui aussi. Comme les bénéfices ont parfois progressé plus rapidement que le cours de l’action, sa valorisation n’a pas simplement augmenté au même rythme que le titre. Un investisseur se concentrant uniquement sur la hausse du cours aurait donc pu vendre trop tôt.

    La question n’est pas simplement : « De combien mon action a-t-elle progressé ? »

    La vraie question est : « La raison pour laquelle j’ai investi dans cette entreprise est-elle toujours valable ? »

    Valorisation d’une action et ratio P/E : quand une action devient-elle trop chère ?

    L’un des outils les plus utiles pour déterminer quand vendre une action est la valorisation.

    Le ratio cours sur bénéfices, ou ratio P/E, compare le cours de l’action d’une entreprise à ses bénéfices. Une action dont le cours progresse n’est pas nécessairement chère si les bénéfices augmentent à un rythme similaire ou supérieur.

    Prenons l’exemple d’une entreprise cotée au NGX dont l’action se négocie à 50 ₦ et dont le bénéfice par action est de 5 ₦. Son ratio P/E est alors de 10x.

    Si l’action progresse jusqu’à 100 ₦ mais que le bénéfice par action atteint 7,50 ₦, son ratio P/E passe à environ 13,3x. Le cours de l’action a doublé, mais l’entreprise sous-jacente a également enregistré une croissance importante. Cela ne suffit donc pas, à lui seul, pour justifier une vente.

    Les investisseurs de la BRVM peuvent appliquer le même raisonnement lorsqu’ils analysent des entreprises comme Orange Côte d’Ivoire, Société Générale Côte d’Ivoire, Sonatel ou BOA Côte d’Ivoire.

    Plutôt que de se demander si une action a « trop augmenté », il convient de comparer sa valorisation à la croissance de ses bénéfices, à ses niveaux de valorisation historiques, à ceux de ses concurrents ainsi qu’à ses perspectives futures.

    Les signes indiquant qu’il peut être temps de vendre une action de la BRVM ou du NGX

    Les investisseurs doivent surveiller plusieurs signaux d’alerte fondamentaux.

    Une vente ou une réduction partielle de la position peut être envisagée lorsque :

    • La thèse d’investissement n’est plus valable : les avantages concurrentiels de l’entreprise ou les moteurs de croissance attendus ont disparu.
    • La qualité des bénéfices se détériore : les bénéfices publiés augmentent, mais les flux de trésorerie opérationnels, les marges ou les rendements du capital se dégradent.
    • L’endettement devient excessif : la hausse des charges d’intérêts ou des levées de fonds répétées peut accroître le risque supporté par les actionnaires.
    • La gouvernance d’entreprise se détériore : un manque de transparence, des transactions douteuses ou un mauvais traitement des actionnaires minoritaires peuvent remettre en cause la thèse d’investissement.
    • La valorisation devient irréaliste : le cours de l’action intègre des perspectives de croissance future que l’entreprise pourrait avoir énormément de difficulté à réaliser.
    • Une seule action représente une part trop importante de votre portefeuille : un investissement très performant peut finir par créer un risque de concentration excessif.

    Le cadre de référence recommande notamment d’analyser les flux de trésorerie, l’endettement, les marges, le besoin en fonds de roulement et les rendements du capital plutôt que de se fier uniquement au bénéfice affiché.

    Faut-il vendre une action après avoir réalisé une forte plus-value ?

    Pas automatiquement.

    Ce principe est particulièrement important pendant les périodes de forte progression des marchés boursiers africains, lorsque certaines actions de la BRVM ou du NGX peuvent enregistrer des hausses importantes.

    Vendre simplement par peur de perdre une plus-value déjà accumulée peut conduire à sortir trop tôt d’entreprises de grande qualité.

    Posez-vous plutôt la question de savoir si les bénéfices et les flux de trésorerie peuvent continuer à progresser et si la valorisation actuelle offre toujours un rendement attendu attractif. Le cadre présenté dans l’analyse résume bien ce principe : le cours d’une action fournit une information utile, mais la décision finale doit dépendre du rendement attendu, du risque et du maintien ou non de la thèse d’investissement initiale.

    Investir dans les actions de la BRVM et du NGX avec Daba

    Les investisseurs peuvent désormais utiliser Daba pour accéder aux actions cotées à la fois sur la BRVM et sur le Nigerian Exchange (NGX), facilitant ainsi la constitution et la gestion d’une exposition à deux des principaux marchés actions d’Afrique de l’Ouest.

    Que vous déteniez Sonatel, Orange Côte d’Ivoire, NASCON ou une autre entreprise africaine, investir avec succès nécessite de regarder au-delà des fluctuations quotidiennes des cours.

    Avant d’appuyer sur le bouton « Vendre », posez-vous trois questions :

    L’entreprise a-t-elle changé ? Sa valorisation a-t-elle changé ? Le rendement attendu a-t-il changé ?

    Si les réponses continuent de soutenir votre thèse d’investissement initiale, la patience peut parfois constituer la meilleure décision d’investissement.Explorez les actions de la BRVM et du NGX sur Daba et construisez votre portefeuille d’investissements africains depuis une seule plateforme.

  • When to Sell a Stock: A Practical Guide for Individual Investors

    When to Sell a Stock: A Practical Guide for Individual Investors

    Knowing when to buy a stock gets most of the attention in investing. But knowing when to sell a stock can be just as important to your long-term returns.

    A stock rising 50%, 100% or even 300% does not automatically mean it is time to take profits. Likewise, a falling share price does not necessarily mean the investment has failed.

    A better approach starts by remembering what a stock represents: ownership in an underlying business, rather than simply a ticker whose price moves every day. The framework in the attached analysis emphasizes that investors should reconsider a position primarily when their original investment thesis deteriorates or when valuation moves significantly ahead of realistic future growth.

    For investors using Daba to invest in BRVM and NGX stocks, here is a practical framework.

    How to Know When to Sell a Stock: Start With Your Investment Thesis

    Before selling, return to the reason you bought the stock.

    Perhaps you invested in an NGX stock because you expected earnings growth, expanding margins or stronger market share. Or maybe you bought a BRVM stock because of its dividend potential, competitive position or long-term growth prospects.

    Ask yourself: Has anything fundamentally changed?

    Consider a company such as Sonatel on the BRVM. If your original thesis is based on its telecommunications franchise, earnings generation and ability to distribute cash to shareholders, a temporary movement in the share price should not necessarily determine whether you sell.

    The same principle could apply to Nigerian companies such as NASCON Allied Industries on the NGX. The attached analysis illustrates how NASCON’s share price increased substantially while earnings per share also expanded. Because earnings sometimes grew faster than the stock price, its valuation did not simply rise in line with the shares. An investor looking only at the price increase could therefore have exited too early.

    The question is not simply, “How much has my stock gained?”

    It is: “Does the reason I bought this business still hold?”

    Stock Valuation and P/E Ratio: When Has a Stock Become Too Expensive?

    One of the most useful tools for determining when to sell stocks is valuation.

    The price-to-earnings ratio, or P/E ratio, compares a company’s share price with its earnings. A rising stock is not necessarily expensive if earnings are rising at a similar or faster rate.

    For example, imagine an NGX company trading at ₦50 per share with ₦5 in earnings per share. Its P/E ratio is 10x.

    If the stock rises to ₦100 but earnings increase to ₦7.50, its P/E becomes approximately 13.3x. The stock has doubled, but the underlying business has also grown significantly. That alone does not make it a sell.

    BRVM investors can apply the same thinking when analysing companies such as Orange Côte d’Ivoire, Société Générale Côte d’Ivoire, Sonatel, or BOA Côte d’Ivoire.

    Instead of asking whether the stock has risen “too much,” compare its valuation with its earnings growth, historical valuation, competitors, and future prospects.

    Signs It May Be Time to Sell BRVM or NGX Stocks

    Investors should monitor several fundamental warning signs.

    A sale or partial reduction may deserve consideration when:

    • The investment thesis has broken: The company’s competitive advantages or expected growth drivers have disappeared.
    • Earnings quality deteriorates: Reported profits are growing but operating cash flow, margins, or returns on capital are weakening.
    • Debt becomes excessive: Rising interest expenses or repeated fundraising can increase shareholder risk.
    • Corporate governance deteriorates: Weak disclosures, questionable transactions, or poor treatment of minority shareholders may change the investment case.
    • The valuation becomes unrealistic: The share price implies future growth that may be extremely difficult for the company to deliver.
    • One stock becomes too large in your portfolio: A successful investment can eventually create excessive concentration risk.

    The source framework specifically recommends examining cash flow, debt, margins, working capital and returns on capital rather than relying on headline profit alone.

    Should You Sell a Stock After Making a Big Profit?

    Not automatically.

    This is especially important during strong periods for African stock markets, where individual BRVM or NGX stocks can appreciate significantly.

    Selling simply because you fear losing an existing gain can lead you to exit high-quality businesses too early.

    Instead, ask whether earnings and cash flows can continue growing and whether today’s valuation still offers an attractive expected return. The attached framework summarizes the principle well: price is useful information, but the decision should ultimately depend on expected return, risk and whether the original investment case remains intact.

    Investing in BRVM and NGX Stocks With Daba

    Investors can now use Daba to access stocks listed on both the BRVM and the Nigerian Exchange (NGX), making it easier to build and manage exposure across two of West Africa’s major equity markets.

    Whether you own Sonatel, Orange Côte d’Ivoire, NASCON or another African company, successful investing requires looking beyond daily share-price movements.

    Before pressing sell, ask three questions:

    Has the business changed? Has the valuation changed? Has the expected return changed?

    If the answers still support your original investment case, patience may sometimes be the better investment decision.

    Explore BRVM and NGX stocks on Daba and build your African investment portfolio from one platform.