En 2026, les épargnants et investisseurs nigériens cherchent plus que jamais à faire fructifier leur argent dans un environnement économique dynamique mais incertain. Que vous soyez un épargnant prudent ou un investisseur plus ambitieux, comprendre les options disponibles est essentiel pour atteindre vos objectifs financiers.
Comptes d’Épargne Traditionnels
Les comptes d’épargne bancaires traditionnels restent la solution la plus accessible pour conserver de l’argent à court terme. Ils sont simples d’utilisation, garantissent la sécurité du capital et offrent une liquidité immédiate. Cependant, leurs taux d’intérêt sont généralement faibles, souvent en dessous de l’inflation. Cela signifie que votre pouvoir d’achat peut stagner, voire diminuer avec le temps.
👉 Pour qui ? Ce type de solution convient à ceux qui ont une aversion au risque élevée ou qui souhaitent garder une réserve de liquidités (fonds d’urgence).
Comptes d’Investissement avec Portefeuille Diversifié
À l’opposé, un compte d’investissement avec un portefeuille diversifié combine des classes d’actifs comme des actions, des obligations et d’autres instruments financiers sûrs. Un portefeuille bien construit offre généralement :
Des rendements plus élevés que les comptes d’épargne,
Une diversification du risque,
Une exposition à la croissance des marchés financiers.
Contrairement à l’épargne simple, ces comptes ne garantissent pas le capital, mais visent à générer des rendements ajustés au risque supérieurs, surtout sur le moyen et long terme.
👉 Pour qui ? C’est idéal pour les investisseurs qui souhaitent faire croître leur capital tout en restant prudents avec des investissements sûrs comme les obligations souveraines ou des actions de grandes entreprises stables.
Prendre des risques avec les actions ou les stratégies gérées
Si vous avez une tolérance au risque plus élevée, vous pouvez investir directement dans des actions individuelles ou choisir une stratégie gérée par des professionnels. Les solutions gérées permettent de confier votre portefeuille à des experts qui optimisent l’allocation d’actifs selon votre profil.
👉 Astuce : Avant d’investir, faites le quiz de profil investisseur de Daba pour comprendre votre tolérance au risque et vos objectifs financiers.
Comment démarrer avec Daba
Daba offre une plateforme complète pour épargner et investir, adaptée aux besoins des investisseurs débutants comme expérimentés :
En 2026, le paysage d’investissement au Mali offre plusieurs façons de faire fructifier votre épargne. Mais avant de choisir où placer votre argent, il est essentiel de comprendre votre profil d’investisseur — c’est-à-dire votre tolérance au risque, vos objectifs financiers et votre horizon de placement.
Épargne traditionnelle vs comptes d’investissement diversifiés
La compte d’épargne traditionnelle reste l’option la plus connue. Vous déposez votre argent dans une banque, il est en sécurité, et vous gagnez un petit intérêt. C’est idéal si vous savez que vous aurez besoin de vos fonds bientôt ou si le risque vous inquiète. Toutefois, les rendements sont généralement faibles — souvent inférieurs à l’inflation — ce qui signifie que votre pouvoir d’achat peut stagner ou diminuer avec le temps.
En revanche, un compte d’investissement avec un portefeuille diversifié combine plusieurs types d’actifs comme :
des obligations souveraines ou d’entreprises sûres ;
des actions de qualité ;
parfois des fonds diversifiés.
Cette approche offre généralement un rendement plus élevé que l’épargne traditionnelle, car elle tire parti de la croissance des marchés financiers. Et en diversifiant (c’est-à-dire ne pas mettre tous vos œufs dans le même panier), le risque global du portefeuille diminue.
Et si vous êtes prêt à prendre un peu plus de risque ?
Une fois que vous avez une base d’investissement sécurisée :
Vous pouvez explorer les actions individuelles — potentiellement plus rentables, mais plus volatiles.
Ou choisir une stratégie gérée via des portefeuilles Daba Managed — une solution où des experts ajustent les investissements pour vous selon des stratégies testées.
Connaissez votre profil d’investisseur
Avant de décider où investir, il est crucial de bien comprendre votre profil. Cela influence :
combien de risques vous pouvez tolérer,
combien de temps vous pouvez laisser votre argent investi,
et quels objectifs vous poursuivez (achat immobilier, éducation, retraite, etc.).
Faites le quiz d’évaluation de profil d’investisseur Daba pour mieux vous situer et être guidé vers les solutions adaptées à votre situation.
Créez votre profil et complétez l’évaluation d’investisseur.
Choisissez votre type de compte — épargne, investissement diversifié ou portefeuille géré.
Déposez des fonds et commencez à investir selon vos objectifs.
Quel que soit votre pays, votre niveau d’expérience ou vos objectifs, Daba est là pour vous accompagner à chaque étape. Avec des solutions adaptées — de l’épargne simple aux portefeuilles diversifiés — vous pouvez bâtir votre avenir financier en toute confiance.
Investir intelligemment en 2026 en Guinée-Bissau demande aujourd’hui une stratégie adaptée à votre profil financier, vos objectifs et votre tolérance au risque. Dans un environnement où l’accès aux produits d’investissement évolue rapidement, comprendre les options disponibles est essentiel pour faire fructifier votre capital.
Comptes d’épargne traditionnels : sécurité et faible rendement
Les comptes d’épargne classiques proposés par les banques locales offrent un abri sûr pour votre argent. Ils sont fiables, garantissent la liquidité de vos fonds et conviennent parfaitement à ceux qui veulent préserver leur capital plutôt que chercher de forts rendements.
Avantages :
Sécurité élevée du capital.
Accès facile aux fonds.
Pas de risque de marché.
Inconvénients :
Rendements généralement faibles.
Peu adaptés à la croissance de votre patrimoine sur le long terme.
Ces comptes restent une solution utile pour constituer une épargne de précaution ou financer un projet à court terme.
À l’opposé, les comptes d’investissement qui combinent actions, obligations et autres actifs sûrs permettent d’accéder à des rendements supérieurs à ceux des comptes d’épargne traditionnels tout en maîtrisant le niveau de risque.
Avec une diversification intelligente — notamment via des obligations de qualité et des actions de grandes entreprises — vous pouvez espérer :
Des rendements plus élevés que l’épargne bancaire.
Une gestion du risque par répartition des actifs.
Une exposition aux marchés internationaux.
Cette approche est idéale pour les investisseurs qui souhaitent que leur argent travaille plus fort, tout en restant dans une optique prudente et structurée.
Allons plus loin : actions et stratégies gérées
Pour ceux qui veulent augmenter le potentiel de rendement, investir une partie de votre portefeuille dans des actions ou des stratégies gérées peut être judicieux. Les actions individuelles offrent une croissance potentielle élevée, mais avec une volatilité plus grande. Les stratégies gérées, en revanche, confient la gestion à des professionnels pour équilibrer rendement et risque.
Daba Managed Portfolios propose des solutions structurées selon votre profil, qu’il soit conservateur, équilibré ou dynamique.
Connaissez votre profil d’investisseur
Avant toute décision, il est essentiel de comprendre votre profil d’investisseur : êtes-vous prudent, modéré ou agressif ? Cela conditionne votre allocation d’actifs et la combinaison entre sécurité et rendement. Prenez le quiz d’évaluation de profil sur Daba pour y voir clair et choisir les bons produits adaptés à vous.
Accédez aux portefeuilles diversifiés ou aux solutions gérées.
Suivez votre performance et ajustez selon vos objectifs.
Daba vous accompagne, que vous soyez en Guinée-Bissau ou ailleurs. Explorez aussi Daba Pro pour les investisseurs avancés → https://www.dabafinance.com/en/pro et apprenez les bases de l’investissement avec Daba Academy → https://dabaacademy.com/.
En 2026, la Côte d’Ivoire continue d’offrir des opportunités intéressantes pour faire fructifier votre argent — que vous soyez prudent, modéré ou prêt à prendre un peu de risque. Choisir la bonne stratégie d’investissement dépend d’abord de votre profil d’investisseur, c’est-à-dire de votre tolérance au risque, vos objectifs financiers et votre horizon d’investissement.
💰 Épargne traditionnelle vs compte d’investissement diversifié
Les comptes d’épargne traditionnels (banques locales ou internationales) restent populaires parce qu’ils sont simples, liquides et quasiment sans risque. Votre capital est sécurisé et vous gagnez un rendement fixe chaque mois. Cependant, ces rendements sont souvent très bas et parfois inférieurs à l’inflation. Cela signifie que votre pouvoir d’achat peut stagner, voire diminuer avec le temps.
En revanche, un compte d’investissement avec portefeuille diversifié — composé d’actions sûres, d’obligations d’État ou d’entreprises de qualité, ou d’autres instruments à faible volatilité — offre généralement des rendements plus élevés que l’épargne classique. Le principe est simple : en diversifiant vos actifs (différents secteurs, zones géographiques, types d’actifs), vous réduisez le risque tout en augmentant le potentiel de rendement. Vous n’êtes pas limité à un taux d’intérêt fixe, mais vous bénéficiez de la croissance des marchés à long terme.
📊 Et si vous prenez un peu plus de risques ?
Si vous avez une plus grande tolérance au risque et un horizon d’investissement plus long, vous pouvez envisager d’investir dans des actions individuelles ou de confier votre portefeuille à une stratégie gérée professionnellement. Ces approches peuvent offrir des rendements supérieurs, mais elles exigent plus de connaissance ou d’accompagnement.
🧠 Connaissez votre profil d’investisseur
Avant de décider où placer votre argent, il est essentiel de comprendre votre profil d’investisseur. Daba propose un quiz d’évaluation de profil qui vous aide à déterminer si vous êtes prudent, équilibré ou dynamique dans vos décisions d’investissement.
Créez votre compte et remplissez vos informations personnelles.
Complétez le quiz de profil d’investisseur pour adapter vos options.
Choisissez entre épargne, portefeuille diversifié ou stratégies gérées.
Investissez selon votre profil et vos objectifs.
📈 Daba, partenaire de votre croissance financière
Que vous cherchiez une épargne sûre, une stratégie d’investissement diversifiée ou des portefeuilles gérés actifs, Daba est là pour vous — en Côte d’Ivoire ou ailleurs. Découvrez aussi Daba Pro pour des outils avancés : https://www.dabafinance.com/en/pro et apprenez avec Daba Academy : https://dabaacademy.com/.
Investir judicieusement votre argent en 2026 commence par comprendre vos objectifs financiers, votre tolérance au risque et le type de produits d’épargne ou d’investissements qui conviennent le mieux à votre situation. Au Burkina Faso aujourd’hui, plusieurs options peuvent vous aider à faire fructifier votre capital tout en maîtrisant le niveau de risque que vous prenez.
Comptes d’épargne traditionnels vs comptes d’investissement diversifiés
Les comptes d’épargne traditionnels dans les banques locales restent une option populaire car ils offrent :
Une sécurité élevée du capital,
Une liquidité immédiate,
Une simplicité d’utilisation.
Cependant, les taux d’intérêt généralement proposés sont souvent faibles et peuvent ne pas suivre l’inflation ou vos objectifs de croissance à long terme.
À l’inverse, un compte d’investissement avec un portefeuille diversifié vous donne accès à un mélange de placements sûrs en obligations, actions de grande qualité et autres actifs générateurs de rendement. Ce type de compte vise à équilibrer rendement et sécurité :
Les obligations et titres à revenu fixe offrent des rendements supérieurs à l’épargne classique avec un risque modéré.
Les actions de sociétés solides peuvent générer des rendements plus élevés sur le long terme, bien qu’elles soient plus volatiles.
Un portefeuille diversifié aide à réduire le risque global tout en cherchant une croissance supérieure à celle d’un simple compte d’épargne.
Comprendre votre profil d’investisseur
Avant de choisir une stratégie, il est essentiel de connaître votre profil d’investisseur : êtes-vous prudent, modéré ou audacieux ? Votre tolérance au risque détermine si vous devriez rester dans une approche conservatrice (comptes d’épargne ou obligations) ou explorer des stratégies plus dynamiques (actions ou portefeuilles gérés). Faites le quiz d’évaluation de profil investisseur de Daba pour mieux comprendre où vous vous situez et quelles options vous conviennent le mieux.
Options pour prendre un peu plus de risque
Si vous êtes prêt à prendre un peu plus de risque pour un rendement potentiel supérieur, vous pouvez :
Investir directement dans des actions individuelles bien étudiées,
Opter pour une gestion stratégique via les portefeuilles gérés de Daba, conçus pour équilibrer rendement et sécurité selon votre profil.
Choisissez parmi des solutions d’épargne, des portefeuilles diversifiés ou des stratégies gérées.
Suivez vos investissements facilement via l’application.
Pour les investisseurs plus expérimentés ou professionnels, Daba Pro offre des outils avancés et des insights supplémentaires. Et pour apprendre davantage, visitez Daba Academy pour des formations, des guides et des ressources éducatives.
Quelle que soit votre manière d’épargner ou d’investir — au Burkina Faso ou ailleurs — Daba est là pour vous aider à atteindre vos objectifs financiers.
En 2026, investir intelligemment reste essentiel pour protéger et faire fructifier votre argent.
Au Bénin, comme partout ailleurs, vous avez plusieurs options : des comptes d’épargne traditionnels aux comptes d’investissement diversifiés en passant par des stratégies plus dynamiques comme les actions ou les portefeuilles gérés. Le secret ?
Connaître votre profil d’investisseur avant de choisir.
1. Compte d’épargne traditionnel : sécurité avant tout
Le compte d’épargne classique dans une banque béninoise est souvent la première étape pour beaucoup d’épargnants. Il offre :
Liquidité élevée — vous pouvez retirer facilement vos fonds.
Sécurité — votre capital est généralement protégé.
Faible rendement — malheureusement, les taux d’intérêt sont souvent faibles, parfois même inférieurs à l’inflation.
👉 C’est idéal si vous êtes conservateur ou si vous avez un objectif à court terme (fonds d’urgence, paiement de frais scolaires, projet familial).
2. Compte d’investissement avec portefeuille diversifié
Si votre objectif est de faire croître votre argent, un compte d’investissement qui combine des actions sûres, des obligations et d’autres titres à faible risque peut être un excellent choix.
Un portefeuille diversifié peut :
Générer des rendements supérieurs aux comptes d’épargne traditionnels.
Réduire les risques grâce à la diversification.
Offrir des opportunités de croissance même si les marchés fluctuent.
👉 C’est adapté si vous êtes investisseur modéré : vous cherchez un bon équilibre entre rendement et risque.
3. Prendre un peu plus de risque : actions ou stratégies gérées
Pour les investisseurs plus tournés vers la croissance, vous pouvez explorer :
Actions individuelles de sociétés prometteuses.
Portefeuilles gérés professionnellement, par exemple via Daba Managed Portfolios — une approche qui allie expertise et diversification.
Ces options peuvent offrir de meilleurs rendements à long terme, mais avec plus de volatilité.
Connaissez votre profil d’investisseur
Avant de choisir, il est essentiel de comprendre votre tolérance au risque et vos objectifs financiers. Daba propose un quiz d’évaluation de votre profil d’investisseur pour vous orienter vers le bon type d’investissement — que vous soyez prudent, équilibré ou audacieux.
Choisissez le type d’épargne ou d’investissement qui vous convient.
Commencez à investir facilement, avec transparence et sécurité.
Que vous souhaitiez économiser en toute sécurité, investir avec un portefeuille diversifié ou explorer des stratégies plus avancées, Daba est là pour vous.
Medium – depends on company earnings and overall market sentiment
Passive or Active?
Active business (hands-on)
Passive investment
Worst-Case Scenario
Full flock loss → total capital depletion
Portfolio decline → temporary or partial loss
Best-Case Scenario
60%+ annual ROI if cycles run well and mortality is low
100%–400%+ on high-performing stocks; plus dividends
Suitability for Beginners
Not ideal unless trained or supervised
Very suitable — beginner-friendly
Final Verdict
For the average retail investor in Côte d’Ivoire, investing in the BRVM is a safer, easier, and more consistent way to build wealth.
A chicken farm can generate high returns, but it requires:
high discipline,
daily operations,
risk tolerance for disease and mortality, and
solid working capital.
A balanced strategy could be:
👉 Build savings and investment cash flow through BRVM investments first, 👉 then expand into a chicken farm once you have the time, capital, and experience to manage it professionally.
Pour de nombreux investisseurs particuliers en Côte d’Ivoire, la question est simple : est-il plus judicieux d’investir dans un élevage de poulets ou de placer son argent sur le BRVM ?
Les deux options peuvent créer une véritable richesse — mais leurs profils de risque, leurs besoins en capital et l’effort requis sont très différents. Nous analysons ci-dessous les deux possibilités.
Option 1 : Le BRVM – Fort potentiel, effort minimal
Le BRVM a été l’un des marchés boursiers les plus performants d’Afrique en 2025. Indice Composite du BRVM : +24,73 % YTD (2025)
De nombreuses actions individuelles ont affiché des performances de 100 % à 400 % depuis le début de l’année, comme le montre la liste ci-dessous :
Unilever CI : +486 %
SITAB : +300 %
SILOX / CFI / SAPH : également des gains à trois chiffres
Banques (BOA, BICICI, Ecobank) : rendements annuels de 30 % à 70 %
Pourquoi le BRVM est attractif aujourd’hui
Forte liquidité pour un marché frontière, grâce aux plateformes d’investissement digitales
Culture solide du dividende : banques et biens de consommation offrent souvent 5 % à 10 % par an
Stabilité du franc CFA, indexé à l’euro, réduisant le risque de change
Aucun stress opérationnel : pas de personnel, pas de maladies, pas de pénurie de matières premières
Capital requis
Possibilité de commencer dès 10 000 FCFA
Rendements potentiels
Scénario de base (performance de l’indice) : 20 % à 25 % par an
Scénario optimiste (sélection de titres) : 40 % à 100 % ou plus par an
Revenus de dividendes : 5 % à 8 % par an
Risques
Volatilité des marchés
Chocs spécifiques aux entreprises (fraude, mauvais résultats, régulation)
Contraintes de liquidité sur les petites capitalisations
Dans l’ensemble, investir sur le BRVM demande très peu de temps et offre historiquement de solides performances.
Option 2 : Lancer un élevage de poulets
Un petit élevage (300 à 500 poulets de chair ou 200 à 300 poules pondeuses) est une idée d’activité courante, mais bien plus complexe qu’on ne l’imagine.
Étapes clés pour lancer un élevage de poulets
A. Planification et installation
Choisir entre poulets de chair (cycle de 6 à 8 semaines) ou poules pondeuses (cycle d’environ 18 mois)
Trouver un site adapté (en dehors des zones densément peuplées)
Construire ou louer un bâtiment d’élevage
Coûts d’installation
Éléments
Coût estimé (FCFA)
Poulailler basique (500 sujets)
500 000 – 1 500 000
Mangeoires et abreuvoirs
100 000 – 250 000
Système d’eau
50 000 – 150 000
Éclairage et ventilation
50 000 – 200 000
Matériel de désinfection
30 000 – 60 000
Poussins (chair)
500 – 700 FCFA par poussin
Vaccins et soins vétérinaires
40 – 70 FCFA par poussin
Aliment du premier cycle
350 000 – 600 000
Investissement initial total
1 300 000 – 3 000 000 FCFA
B. Exploitation : travail hebdomadaire requis
Achat d’aliments (prix volatils)
Nettoyage quotidien du poulailler
Gestion de la température et de la ventilation
Vaccination et suivi sanitaire
Gestion des déchets
Négociation avec les acheteurs (restaurants, marchés, grossistes)
Il s’agit d’un travail manuel, presque quotidien.
C. Rendements potentiels
Exemple : 500 poulets de chair
Prix d’achat : 500 – 700 FCFA par poussin
Prix de vente (après 6 à 8 semaines) : 2 500 – 3 500 FCFA par poulet
Bénéfice net par cycle : → 450 000 – 550 000 FCFA tous les 45 jours → Équivalent mensuel : 360 000 – 450 000 FCFA
Estimation du rendement annuel
Si tous les cycles se déroulent sans problème : → 30 % à 60 % de rendement annuel sur le capital
Mais les risques réels sont importants
Épidémies (Newcastle, grippe aviaire) pouvant anéantir le cheptel
Volatilité du prix des aliments (poste de coût principal)
Forte mortalité en cas de défaillance de la ventilation, de la vaccination ou de l’hygiène
Risque d’accès au marché : vendre à bon prix n’est pas garanti
Activité très chronophage
Tensions de trésorerie : revenus cycliques, coûts permanents
Un seul cycle raté peut faire passer un rendement annuel de +40 % à −20 %.
Comparaison pour un investisseur particulier
Capital requis
BRVM : dès 10 000 FCFA
Élevage de poulets : environ 1,3 à 3,0 millions FCFA
Charge opérationnelle
BRVM : quasi nulle
Élevage : travail quotidien et suivi vétérinaire
Fiabilité des rendements
BRVM : volatil mais historiquement solide
Élevage : rentable mais fragile et irrégulier
Liquidité
BRVM : immédiate (vente possible à tout moment)
Élevage : faible (vente uniquement à maturité)
Risques
BRVM : fluctuations de prix, performance des entreprises
Élevage : maladies, coût de l’aliment, mortalité, main-d’œuvre, climat, réglementation
Alors… lequel est le meilleur choix ?
Si tu recherches des rendements passifs, liquides et évolutifs : ✔️ L’investissement sur le BRVM est la meilleure option. Tu peux faire croître ton capital progressivement avec de solides rendements et très peu d’effort.
Si tu veux une activité active pouvant générer des profits plus élevés mais instables : ✔️ Un élevage de poulets peut surperformer, mais uniquement avec de l’expertise, de la discipline et une bonne gestion des risques. C’est une véritable entreprise, pas un simple complément de revenu.
Comparatif : élevage de poulets vs investissement BRVM
Pour l’investisseur particulier moyen en Côte d’Ivoire, investir sur le BRVM est une solution plus sûre, plus simple et plus régulière pour construire un patrimoine.
Un élevage de poulets peut générer des rendements élevés, mais il exige :
une discipline stricte,
une gestion quotidienne,
une forte tolérance au risque sanitaire,
et un fonds de roulement solide.
Stratégie équilibrée recommandée :
👉 Construire d’abord une épargne et un flux d’investissement via le BRVM, 👉 Puis se lancer dans un élevage de poulets lorsque le temps, le capital et l’expérience permettent une gestion réellement professionnelle.
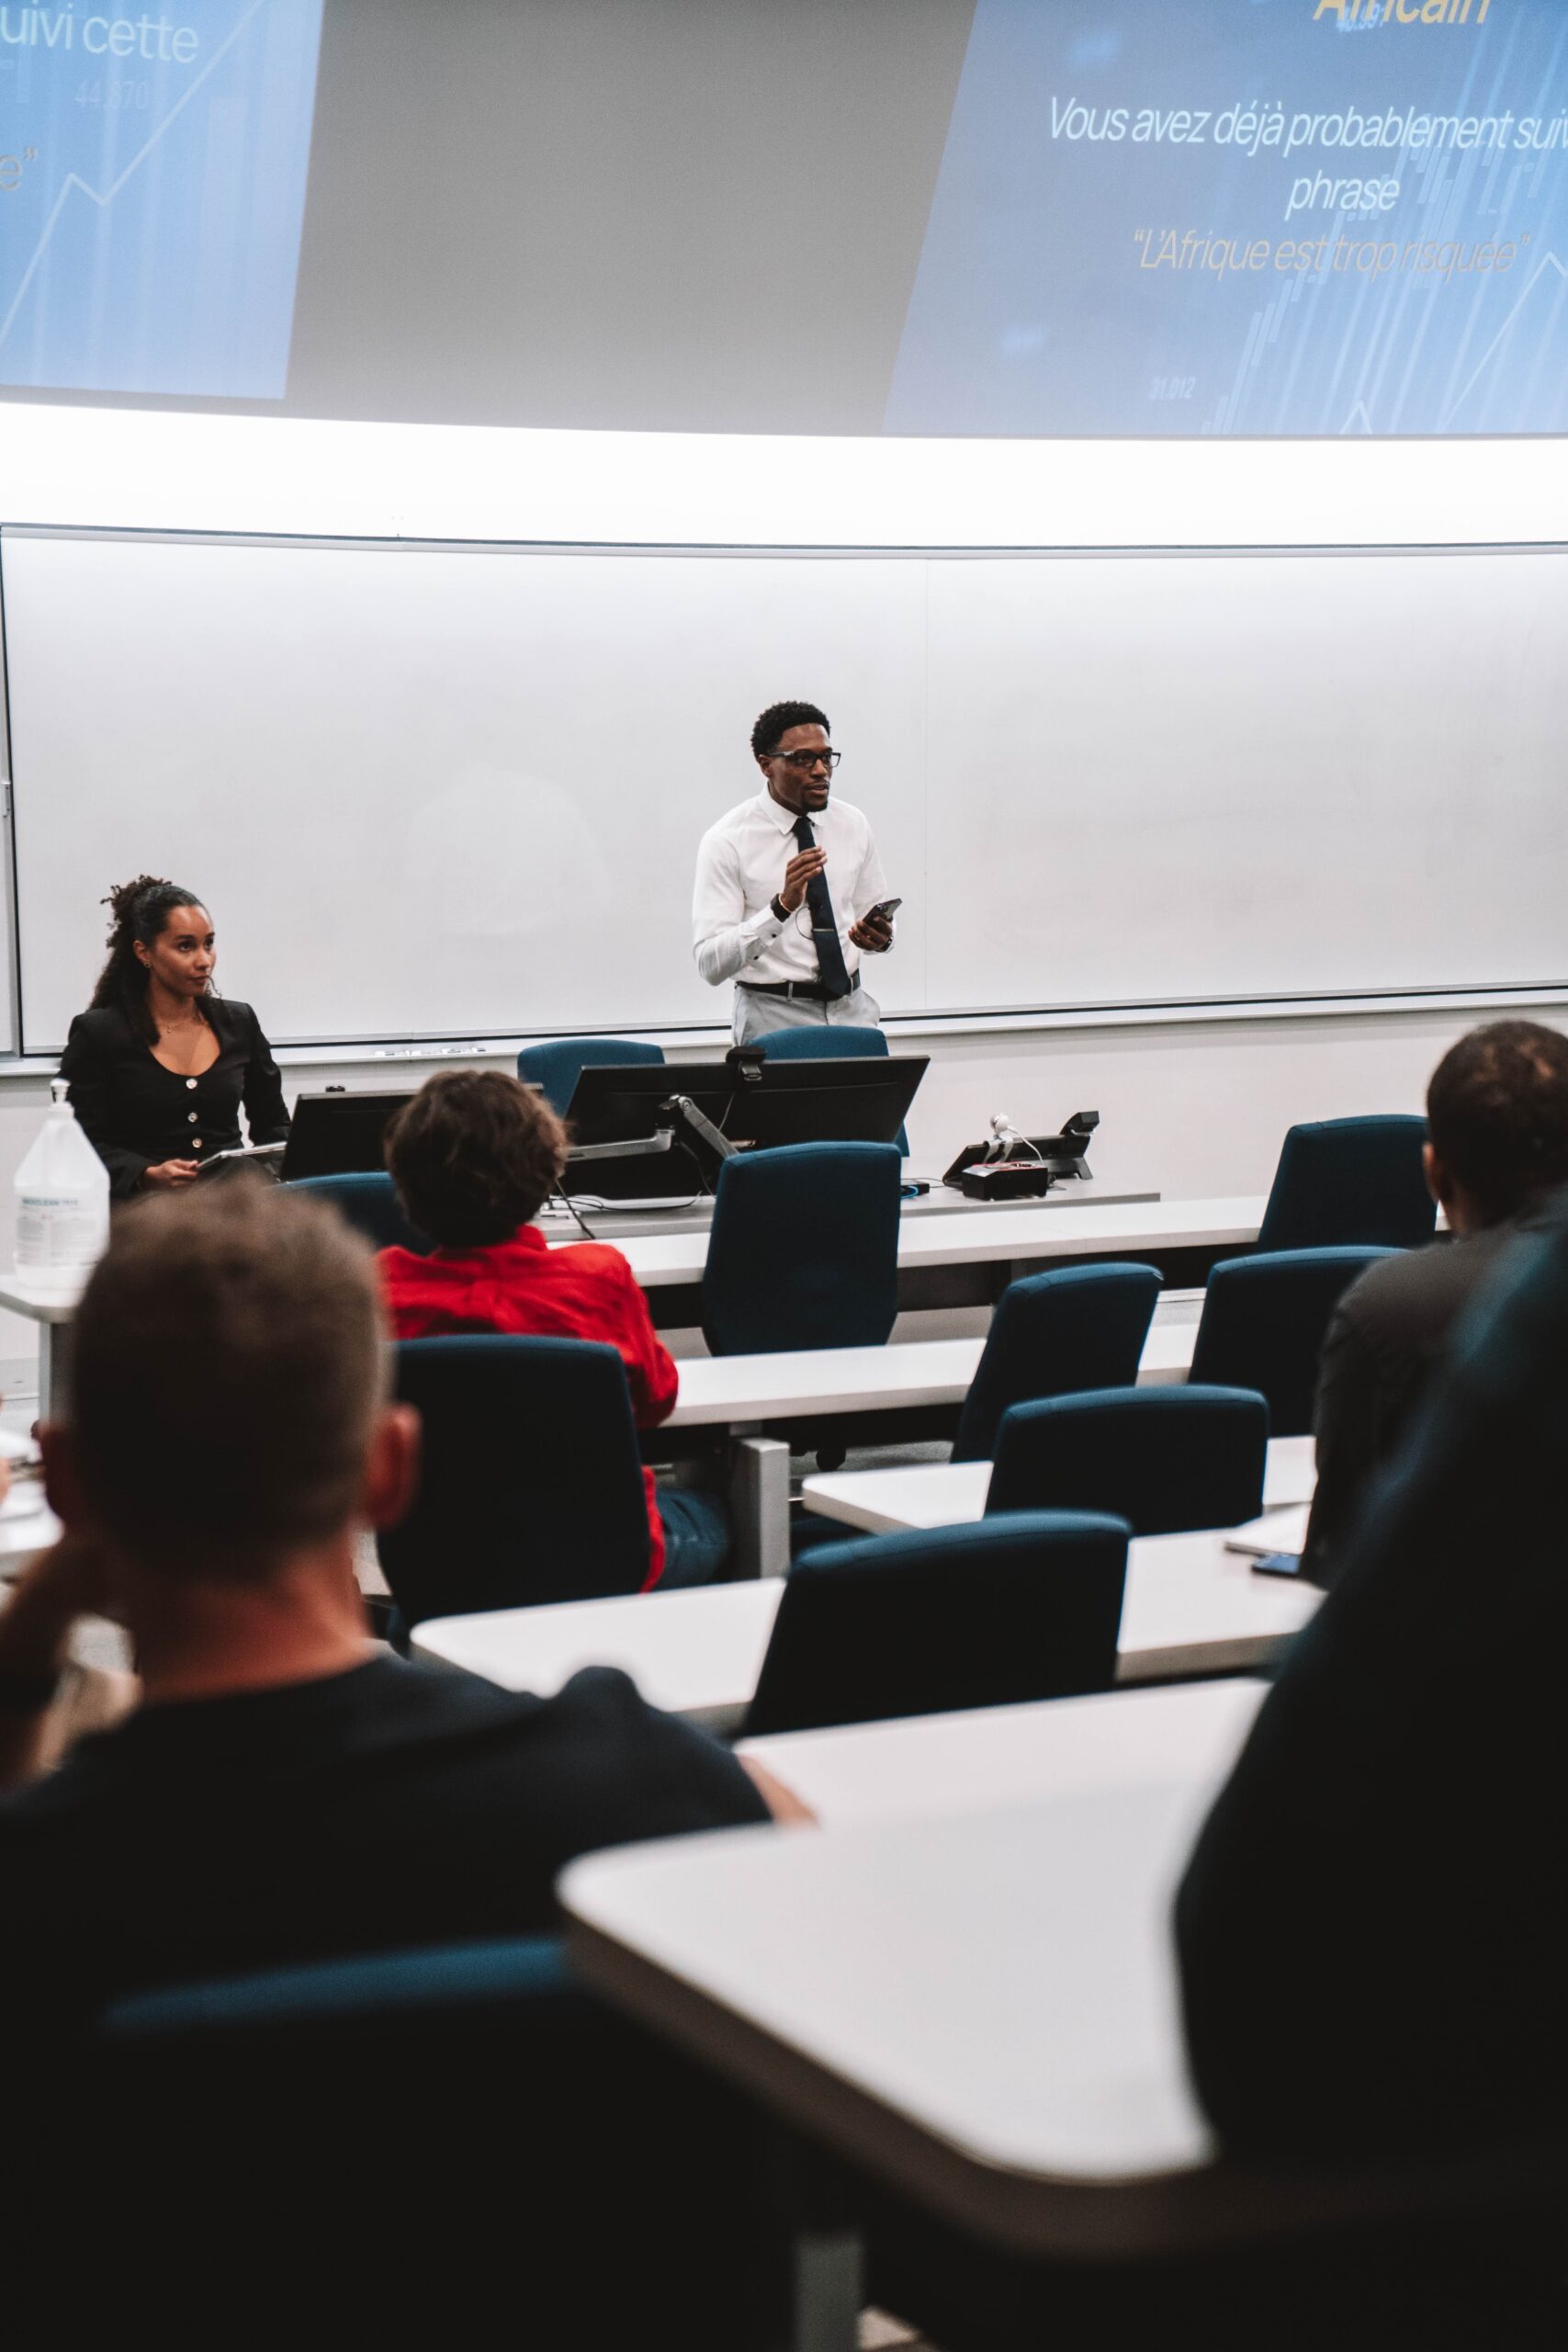
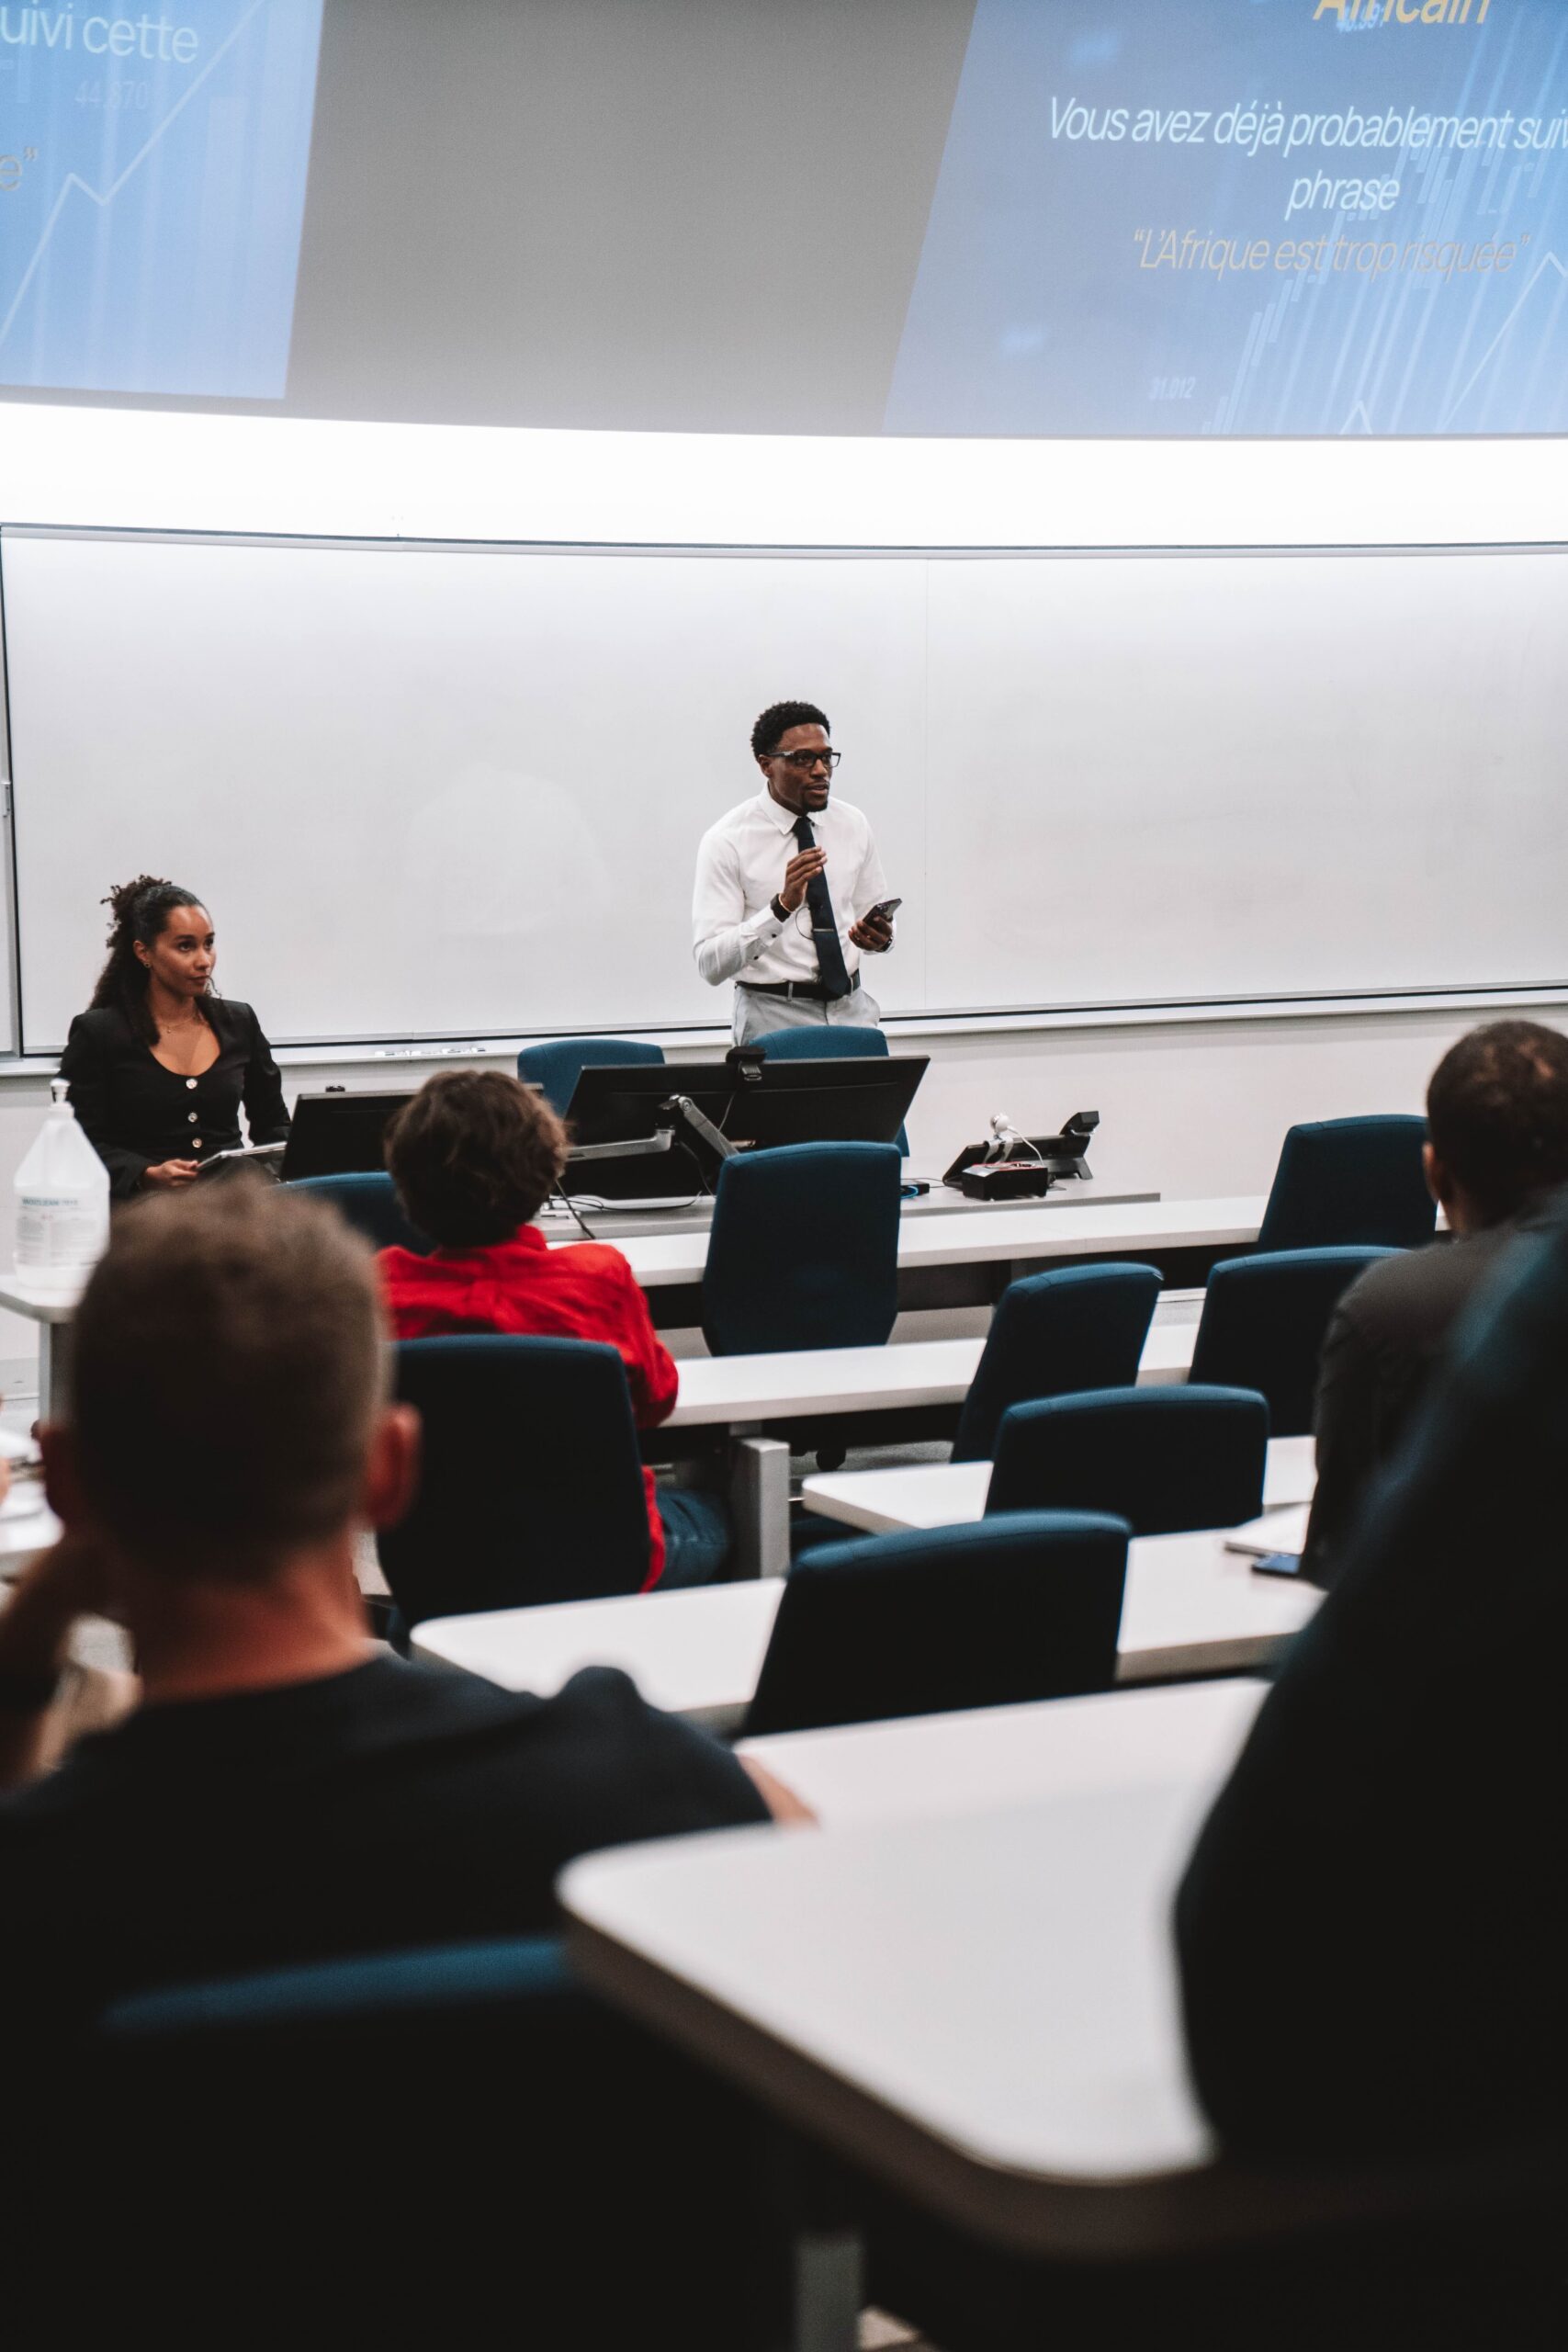
BOUM III JR partage ses insights sur les opportunités d’investissement en Afrique, la performance des marchés et le rôle de la diaspora dans l’avenir économique de l’Afrique lors de la conférence de HEC Montréal sur l’investissement à impact et les dynamiques financières mondiales.
L’Opportunité d’Investissement que Vous Ne Voyez Pas
Chaque année, la diaspora africaine envoie plus de 100 milliards de dollars vers le continent. C’est l’équivalent du PIB entier de la Côte d’Ivoire, le double de l’économie camerounaise, et près de 80% du PIB du Nigeria.
Mais voici ce que la plupart ignorent : si seulement 10% de ces transferts avaient été investis dans les marchés de capitaux de l’Afrique de l’ouest UEMOA au lieu d’être envoyés en transferts d’argents pour de la consommation, les investisseurs de la diaspora auraient généré 300 millions de dollars de rendement rien qu’en 2025.
Les chiffres racontent une histoire convaincante que trop de personnes manquent.
Mythe vs Réalité : Le Risque Africain
« L’Afrique, c’est trop risqué. »
C’est la première chose que les gens disent quand vous mentionnez investir dans les marchés africains. Mais cette affirmation ignore trois vérités essentielles :
1. Le Risque est Subjectif
Vos objectifs d’investissement déterminent votre tolérance au risque. Quelqu’un qui planifie sa retraite en Amérique du Nord a des objectifs différents de quelqu’un qui construit un patrimoine à utiliser sur les marchés africains. Le « risque » dépend entièrement de ce que vous cherchez à accomplir.
2. Le Risque Crée l’Opportunité
Sans risque perçu, il n’y a pas d’opportunité de rendements exceptionnels. La BRVM (Bourse Régionale des Valeurs Mobilières), cinquième place boursière d’Afrique, a généré plus de 53% de rendement en 2025 à date—comparé aux 10% du S&P 500 sur la même période.
En 2024, même après ajustement pour le taux de change, la BRVM a surperformé le S&P 500. Pour les investisseurs de la diaspora qui ont choisi les marchés africains plutôt que les marchés américains, les résultats parlent d’eux-mêmes.
3. Des Options Stables Existent
Les marchés africains offrent tout, des actions à forte croissance aux obligations d’État avec des rendements annuels fixes. Il existe des actions « valeurs sûres », des obligations vertes finançant les énergies renouvelables, et des obligations à impact social soutenant les PME dirigées par des femmes. La diversité des produits d’investissement rivalise avec n’importe quel marché développé.
La Trajectoire Économique de l’Afrique : 2020 à 2050
Comprendre où se dirige l’Afrique rend l’argument d’investissement encore plus clair.
Avant la COVID-19 (Pré-2020) :
1,3 milliard de personnes, 60% de moins de 25 ans
PIB : 2,6 billions de dollars avec 3-4% de croissance annuelle
Industrialisation inférieure à 15% du PIB
Classe moyenne plus petite et moins aisée
Aujourd’hui (2025) :
1,5 milliard de personnes (200 millions ajoutés en 5 ans)
Âge médian : 19 ans
PIB : 2,9 billions de dollars (3,2% du PIB mondial)
Taux d’urbanisation : 45%
Classe moyenne en expansion rapide avec pouvoir d’achat croissant
Plusieurs économies africaines mènent les classements mondiaux de croissance du PIB
L’Horizon (2030-2050) :
1 personne sur 4 sur Terre sera africaine (2,5 milliards de personnes)
PIB projeté : 16 à 25 billions de dollars d’ici 2050
Accélération de l’industrialisation et du commerce intra-africain
Développement massif des infrastructures à travers le continent
Ce n’est pas de la spéculation—c’est un momentum démographique et économique déjà en mouvement.
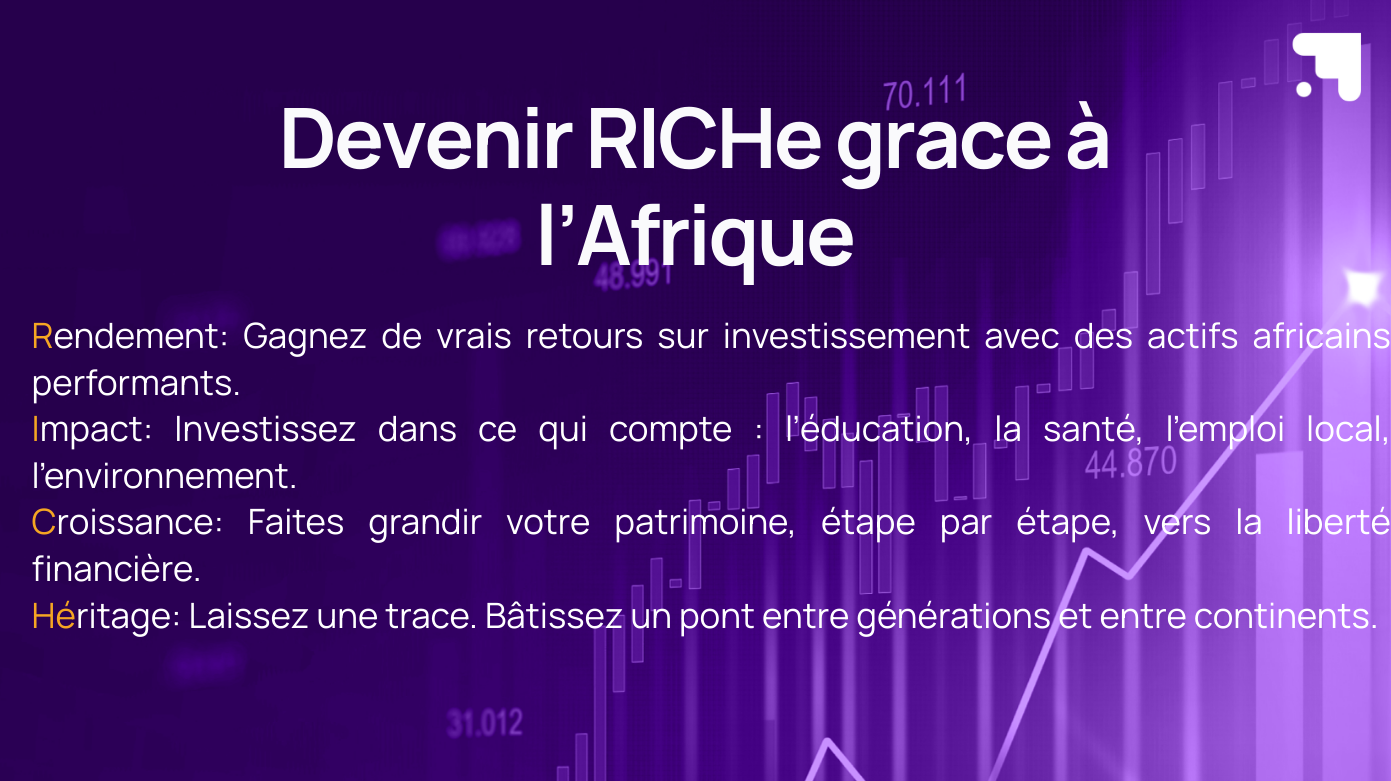
Le Framework RICHe : Quatre Raisons d’Investir en Afrique
Investir est personnel. Vos motivations comptent. Nous avons identifié quatre moteurs clés qui rendent l’investissement africain convaincant :
R – Rendement
Appréciation pure du capital. Les marchés africains offrent à la fois des rendements stables et des opportunités de forte croissance. Certaines actions ont doublé ou triplé en une seule année. Les obligations d’État fournissent des revenus fixes prévisibles. Les rendements sont réels et mesurables.
I – Impact
Votre capital vote pour le changement. Investissez dans des obligations vertes finançant les énergies renouvelables, des obligations sociales soutenant les femmes entrepreneures, ou des entreprises stimulant l’innovation dans l’éducation et la santé. L’investissement à impact vous permet de construire votre richesse tout en construisant l’avenir de l’Afrique.
C – Croissance
Construction de patrimoine à long terme et diversification de portefeuille. Ajouter des actifs africains à un portefeuille traditionnellement occidental offre une diversification géographique et une exposition à certaines des économies à la croissance la plus rapide au monde.
H – Héritage
Connexion culturelle et économique. Pour la diaspora, investir dans les marchés africains crée des liens économiques tangibles avec le continent. Il s’agit d’héritage—ce que vous construisez pour les générations futures et comment vous contribuez au développement économique de l’Afrique.
Devenez RICH grâce à l’Afrique.
De la Prise de Conscience à l’Action : Un Parcours Personnel
Lors de sa keynote à HEC Montréal, BOUM III JR a partagé une révélation candide : il n’a commencé à investir dans les marchés de capitaux africains qu’en 2022—bien qu’il soit le PDG d’une plateforme d’investissement africaine.
Avant cela ? Il avait des comptes chez Robinhood, Coinbase et Wealthsimple. Il finançait l’économie américaine, construisait sa richesse sur les marchés américains, et n’avait aucune connexion économique avec l’Afrique malgré son héritage.
Créer Daba l’a forcé à confronter une vérité inconfortable : « Je contribuais à toutes les économies sauf celle du continent qui me tenait le plus à cœur. »
Après deux ans et demi d’investissement actif dans les marchés africains, la question n’est plus « Devrais-je investir en Afrique ? » mais plutôt « Quelle part de mon portefeuille devrait être en actifs africains ? »
C’est le changement de mentalité que chaque investisseur de la diaspora doit opérer.
Le Pouvoir Économique de la Diaspora
La diaspora africaine représente l’une des forces économiques les plus puissantes mais sous-utilisées au monde. Avec plus de 100 milliards de dollars de transferts annuels, la communauté a le capital pour :
Stimuler le développement des marchés en augmentant la liquidité dans les marchés de capitaux africains
Soutenir la croissance économique en dirigeant les capitaux vers des investissements productifs
Construire un patrimoine générationnel à travers des portefeuilles d’actifs africains diversifiés
Renforcer les liens culturels en maintenant des connexions économiques avec le continent
L’infrastructure existe désormais pour rendre cela possible de manière transparente, sécurisée et dans un environnement régulé.
Points Clés de la Keynote
Trois Statistiques qui Changent Tout :
100 Mds$+ envoyés annuellement par la diaspora vers l’Afrique—rivalisant avec des PIB nationaux entiers
53% de rendement YTD de la BRVM en 2025 vs 10% pour le S&P 500
300 M$ de rendements potentiels si seulement 10% des remises de la diaspora ouest-africaine avaient été investies en 2025
Le Message : L’opportunité existe. Les rendements sont prouvés. Le moment d’agir est maintenant.
Commencez Votre Parcours d’Investissement en Afrique
L’opportunité est claire. L’infrastructure est prête. Les rendements sont prouvés.
Que vous soyez motivé par les rendements financiers, l’impact social, la croissance de portefeuille ou l’héritage culturel—les marchés africains offrent des opportunités d’investissement alignées avec vos objectifs.
Prêt à investir dans la croissance de l’Afrique ?
Créez Votre Compte Daba Gratuit →https://daba.finance/app
Daba Finance est une plateforme d’investissement régulée offrant l’accès aux actions africaines, obligations, fonds du marché monétaire, ETFs, capital-risque, et plus encore. Commencez à investir depuis n’importe où dans le monde.
À Propos du Conférencier
BOUM III JR est le PDG et cofondateur de Daba Finance, la première plateforme d’investissement multi-actifs pour l’Afrique. Ingénieur avec un MBA en Finance de l’Université de Chicago, il est également le cofondateur d’Afrikstart Lab, une ONG qui a accompagné plus de 800 entrepreneurs à travers l’Afrique. Reconnu Forbes 30 Under 30, BOUM III JR est un leader engagé dans l’entrepreneuriat africain, la tech, l’investissement et les marchés financiers.
Avertissement
Ce contenu est à des fins éducatives uniquement et ne constitue pas un conseil financier. Tous les investissements comportent des risques. Les performances passées ne garantissent pas les résultats futurs. Pour les divulgations complètes, visitez daba.finance/divulgation.
BOUM III JR shares insights on African investment opportunities, market performance, and the diaspora’s role in shaping Africa’s economic future at HEC Montréal’s conference on impact investing and global financial dynamics.
The Investment Opportunity Hiding in Plain Sight
Every year, the African diaspora sends over $100 billion back to the continent. That’s equivalent to Côte d’Ivoire’s entire GDP, double Cameroon’s economy, and nearly 80% of Nigeria’s GDP.
But here’s what most people don’t know: if just 10% of these transfers going to Francophone west Africa were invested in African capital markets instead of sent as remittances, diaspora investors would have generated $300 million in returns in 2025 alone.
The numbers tell a compelling story that too many are missing.
Myth vs. Reality: African Investment Risk
“Africa is too risky.”
It’s the first thing people say when you mention investing in African markets. But this blanket statement ignores three critical truths:
1. Risk is Subjective
Your investment goals determine your risk tolerance. Someone planning to retire in North America has different objectives than someone building wealth to use across African markets. The “risk” depends entirely on what you’re trying to achieve.
2. Risk Creates Opportunity
Without perceived risk, there’s no opportunity for outsized returns. The BRVM (Bourse Régionale des Valeurs Mobilières), West Africa’s fifth-largest stock exchange, has delivered over 53% returns in 2025 year-to-date—compared to the S&P 500’s 10% in the same period.
In 2024, even after adjusting for currency exchange, the BRVM outperformed the S&P 500. For diaspora investors who chose African markets over U.S. markets, the results speak for themselves.
3. Stable Options Exist
African markets offer everything from high-growth stocks to government bonds with fixed annual returns. There are “blue chip” stocks, green bonds financing renewable energy, and social impact bonds supporting women-led SMEs. The diversity of investment products matches any developed market.
Africa’s Economic Trajectory: 2020 to 2050
Understanding where Africa is heading makes the investment case even clearer.
Before COVID-19 (Pre-2020):
1.3 billion people, 60% under 25 years old
GDP: $2.6 trillion with 3-4% annual growth
Industrialization under 15% of GDP
Smaller, less affluent middle class
Today (2025):
1.5 billion people (200 million added in 5 years)
Median age: 19 years
GDP: $2.9 trillion (3.2% of global GDP)
45% urbanization rate
Rapidly expanding middle class with growing purchasing power
Multiple African economies lead global GDP growth rankings
The Horizon (2030-2050):
1 in 4 people on Earth will be African (2.5 billion people)
Projected GDP: $16-25 trillion by 2050
Accelerating industrialization and intra-African trade
Massive infrastructure development across the continent
This isn’t speculation—it’s demographic and economic momentum already in motion.
The RICHe Framework: Four Reasons to Invest in Africa
Investing is personal. Your motivations matter. We’ve identified four core drivers that make African investment compelling:
R – Returns (Rendement)
Pure capital appreciation. African markets offer both stable yields and high-growth opportunities. Some stocks have doubled or tripled in a single year. Government bonds provide predictable fixed income. The returns are real and measurable.
I – Impact
Your capital votes for change. Invest in green bonds financing renewable energy, social bonds supporting women entrepreneurs, or companies driving education and healthcare innovation. Impact investing lets you build wealth while building Africa’s future.
C – Growth (Croissance)
Long-term wealth building and portfolio diversification. Adding African assets to a traditionally Western portfolio provides geographic diversification and exposure to some of the world’s fastest-growing economies.
H – Heritage (Héritage)
Cultural and economic connection. For the diaspora, investing in African markets creates tangible economic ties to the continent. It’s about legacy—what you’re building for future generations and how you’re contributing to Africa’s economic development.
Let’s make you RICH through Africa.
From Awareness to Action: A Personal Journey
In his keynote at HEC Montréal, BOUM III JR shared a candid revelation: he didn’t start investing in African capital markets until 2022—despite being the CEO of an African investment platform.
Before that? He had accounts with Robinhood, Coinbase, and Wealthsimple. He was financing the American economy, building wealth in U.S. markets, and had zero economic connection to Africa despite his heritage.
Starting Daba forced him to confront an uncomfortable truth: “I was contributing to everyone’s economy except the continent I cared about most.”
After two and a half years of active investing in African markets, the question is no longer “Should I invest in Africa?” but rather “How much of my portfolio should be in African assets?”
That’s the shift in mindset every diaspora investor needs to make.
The Diaspora’s Economic Power
The African diaspora represents one of the most powerful but underutilized economic forces in the world. With over $100 billion in annual transfers, the community has the capital to:
Drive market development by increasing liquidity in African capital markets
Support economic growth by directing capital toward productive investments
Build generational wealth through diversified African asset portfolios
Strengthen cultural ties by maintaining economic links to the continent
The infrastructure now exists to make this happen seamlessly, securely, and in a regulated environment.
Key Takeaways from the Keynote
Three Statistics That Change Everything:
$100B+ sent annually by diaspora to Africa—rivaling entire national GDPs
53% YTD returns from BRVM in 2025 vs 10% for S&P 500
$300M in potential returns if just 10% of West African diaspora remittances were invested in 2025
The Message: The opportunity exists. The returns are proven. The time to act is now.
Start Your African Investment Journey
The opportunity is clear. The infrastructure is ready. The returns are proven.
Whether you’re motivated by financial returns, social impact, portfolio growth, or cultural legacy—African markets offer investment opportunities that align with your goals.
Ready to invest in Africa’s growth?
Create Your Free Daba Account →https://daba.finance/app
Daba Finance is a regulated investment platform providing access to African stocks, bonds, money market funds, ETFs, venture capital, and more. Start investing from anywhere in the world.
About the Speaker
BOUM III JR is the CEO and co-founder of Daba Finance, Africa’s first multi-asset investment platform. An engineer with an MBA in Finance from the University of Chicago, he’s also the co-founder of Afrikstart Lab, an NGO that has supported over 800 entrepreneurs across Africa. Recognized as Forbes 30 Under 30, BOUM III JR is a committed leader in African entrepreneurship, investing and financial markets.
Disclaimer
This content is for educational purposes only and does not constitute financial advice. All investments carry risk. Past performance does not guarantee future results. For complete disclosures, visit daba.finance/disclosure.