How Daba Makes It Easy for the African Diaspora in Canada to Invest Back Home
For many Africans living in Canada, investing back home remains a strong ambition. Yet the challenges are well known: complex transfers, high fees, limited transparency, and restricted access to local opportunities.
Daba is changing that.
With the introduction of Canadian dollar (CAD) deposits and withdrawals, Daba now enables the African diaspora in Canada to invest directly in Africa—simply, quickly, and securely. Through Interac, Wise, Revolut, or bank wire, users can fund their accounts in CAD and immediately access a wide range of investment opportunities, including stocks, bonds, funds, startups, and savings products.
This evolution addresses a critical need: reducing friction between savings abroad and investment opportunities at home. By eliminating unnecessary currency conversion complexity and intermediaries, Daba gives investors greater control over their capital while improving efficiency and potential returns.
Beyond convenience, this is also about impact. Investing through Daba allows members of the diaspora to actively participate in the economic growth of the continent while building a diversified portfolio exposed to high-growth markets.
For the Canadian diaspora, the message is clear: it has never been easier to invest in Africa from Canada.
Daba is more than a platform. It is the infrastructure reconnecting global African investors to the continent—with transparency, efficiency, and long-term vision.
Medium – depends on company earnings and overall market sentiment
Passive or Active?
Active business (hands-on)
Passive investment
Worst-Case Scenario
Full flock loss → total capital depletion
Portfolio decline → temporary or partial loss
Best-Case Scenario
60%+ annual ROI if cycles run well and mortality is low
100%–400%+ on high-performing stocks; plus dividends
Suitability for Beginners
Not ideal unless trained or supervised
Very suitable — beginner-friendly
Final Verdict
For the average retail investor in Côte d’Ivoire, investing in the BRVM is a safer, easier, and more consistent way to build wealth.
A chicken farm can generate high returns, but it requires:
high discipline,
daily operations,
risk tolerance for disease and mortality, and
solid working capital.
A balanced strategy could be:
👉 Build savings and investment cash flow through BRVM investments first, 👉 then expand into a chicken farm once you have the time, capital, and experience to manage it professionally.
Pour de nombreux investisseurs particuliers en Côte d’Ivoire, la question est simple : est-il plus judicieux d’investir dans un élevage de poulets ou de placer son argent sur le BRVM ?
Les deux options peuvent créer une véritable richesse — mais leurs profils de risque, leurs besoins en capital et l’effort requis sont très différents. Nous analysons ci-dessous les deux possibilités.
Option 1 : Le BRVM – Fort potentiel, effort minimal
Le BRVM a été l’un des marchés boursiers les plus performants d’Afrique en 2025. Indice Composite du BRVM : +24,73 % YTD (2025)
De nombreuses actions individuelles ont affiché des performances de 100 % à 400 % depuis le début de l’année, comme le montre la liste ci-dessous :
Unilever CI : +486 %
SITAB : +300 %
SILOX / CFI / SAPH : également des gains à trois chiffres
Banques (BOA, BICICI, Ecobank) : rendements annuels de 30 % à 70 %
Pourquoi le BRVM est attractif aujourd’hui
Forte liquidité pour un marché frontière, grâce aux plateformes d’investissement digitales
Culture solide du dividende : banques et biens de consommation offrent souvent 5 % à 10 % par an
Stabilité du franc CFA, indexé à l’euro, réduisant le risque de change
Aucun stress opérationnel : pas de personnel, pas de maladies, pas de pénurie de matières premières
Capital requis
Possibilité de commencer dès 10 000 FCFA
Rendements potentiels
Scénario de base (performance de l’indice) : 20 % à 25 % par an
Scénario optimiste (sélection de titres) : 40 % à 100 % ou plus par an
Revenus de dividendes : 5 % à 8 % par an
Risques
Volatilité des marchés
Chocs spécifiques aux entreprises (fraude, mauvais résultats, régulation)
Contraintes de liquidité sur les petites capitalisations
Dans l’ensemble, investir sur le BRVM demande très peu de temps et offre historiquement de solides performances.
Option 2 : Lancer un élevage de poulets
Un petit élevage (300 à 500 poulets de chair ou 200 à 300 poules pondeuses) est une idée d’activité courante, mais bien plus complexe qu’on ne l’imagine.
Étapes clés pour lancer un élevage de poulets
A. Planification et installation
Choisir entre poulets de chair (cycle de 6 à 8 semaines) ou poules pondeuses (cycle d’environ 18 mois)
Trouver un site adapté (en dehors des zones densément peuplées)
Construire ou louer un bâtiment d’élevage
Coûts d’installation
Éléments
Coût estimé (FCFA)
Poulailler basique (500 sujets)
500 000 – 1 500 000
Mangeoires et abreuvoirs
100 000 – 250 000
Système d’eau
50 000 – 150 000
Éclairage et ventilation
50 000 – 200 000
Matériel de désinfection
30 000 – 60 000
Poussins (chair)
500 – 700 FCFA par poussin
Vaccins et soins vétérinaires
40 – 70 FCFA par poussin
Aliment du premier cycle
350 000 – 600 000
Investissement initial total
1 300 000 – 3 000 000 FCFA
B. Exploitation : travail hebdomadaire requis
Achat d’aliments (prix volatils)
Nettoyage quotidien du poulailler
Gestion de la température et de la ventilation
Vaccination et suivi sanitaire
Gestion des déchets
Négociation avec les acheteurs (restaurants, marchés, grossistes)
Il s’agit d’un travail manuel, presque quotidien.
C. Rendements potentiels
Exemple : 500 poulets de chair
Prix d’achat : 500 – 700 FCFA par poussin
Prix de vente (après 6 à 8 semaines) : 2 500 – 3 500 FCFA par poulet
Bénéfice net par cycle : → 450 000 – 550 000 FCFA tous les 45 jours → Équivalent mensuel : 360 000 – 450 000 FCFA
Estimation du rendement annuel
Si tous les cycles se déroulent sans problème : → 30 % à 60 % de rendement annuel sur le capital
Mais les risques réels sont importants
Épidémies (Newcastle, grippe aviaire) pouvant anéantir le cheptel
Volatilité du prix des aliments (poste de coût principal)
Forte mortalité en cas de défaillance de la ventilation, de la vaccination ou de l’hygiène
Risque d’accès au marché : vendre à bon prix n’est pas garanti
Activité très chronophage
Tensions de trésorerie : revenus cycliques, coûts permanents
Un seul cycle raté peut faire passer un rendement annuel de +40 % à −20 %.
Comparaison pour un investisseur particulier
Capital requis
BRVM : dès 10 000 FCFA
Élevage de poulets : environ 1,3 à 3,0 millions FCFA
Charge opérationnelle
BRVM : quasi nulle
Élevage : travail quotidien et suivi vétérinaire
Fiabilité des rendements
BRVM : volatil mais historiquement solide
Élevage : rentable mais fragile et irrégulier
Liquidité
BRVM : immédiate (vente possible à tout moment)
Élevage : faible (vente uniquement à maturité)
Risques
BRVM : fluctuations de prix, performance des entreprises
Élevage : maladies, coût de l’aliment, mortalité, main-d’œuvre, climat, réglementation
Alors… lequel est le meilleur choix ?
Si tu recherches des rendements passifs, liquides et évolutifs : ✔️ L’investissement sur le BRVM est la meilleure option. Tu peux faire croître ton capital progressivement avec de solides rendements et très peu d’effort.
Si tu veux une activité active pouvant générer des profits plus élevés mais instables : ✔️ Un élevage de poulets peut surperformer, mais uniquement avec de l’expertise, de la discipline et une bonne gestion des risques. C’est une véritable entreprise, pas un simple complément de revenu.
Comparatif : élevage de poulets vs investissement BRVM
Pour l’investisseur particulier moyen en Côte d’Ivoire, investir sur le BRVM est une solution plus sûre, plus simple et plus régulière pour construire un patrimoine.
Un élevage de poulets peut générer des rendements élevés, mais il exige :
une discipline stricte,
une gestion quotidienne,
une forte tolérance au risque sanitaire,
et un fonds de roulement solide.
Stratégie équilibrée recommandée :
👉 Construire d’abord une épargne et un flux d’investissement via le BRVM, 👉 Puis se lancer dans un élevage de poulets lorsque le temps, le capital et l’expérience permettent une gestion réellement professionnelle.
La diaspora africaine – surnommée “l’arme secrète” de l’Afrique – représente une opportunité de 100 milliards de dollars pour les startups, les entreprises et les gouvernements sur un continent de plus en plus en besoin de sources de financement externes stables.
Les Africains vivant hors du continent, connus sous le nom de diaspora, sont devenus les plus grands soutiens financiers du continent.
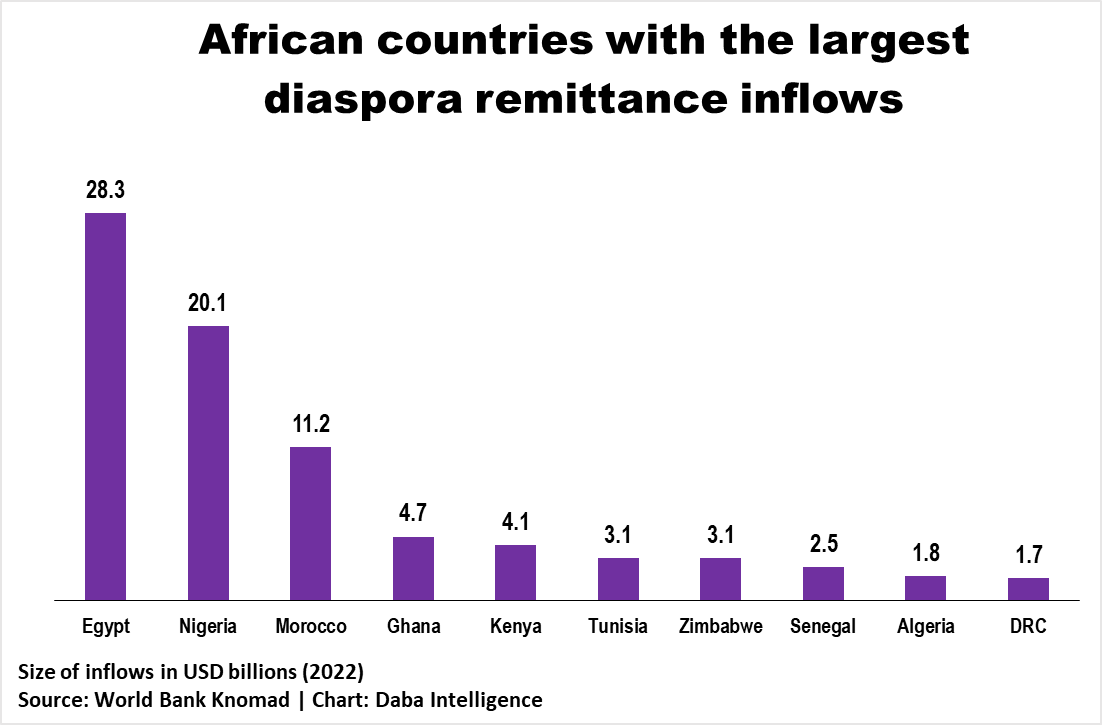
La diaspora, forte de 160 millions de personnes, envoie chaque année environ 100 milliards de dollars chez eux, soutenant les économies comme une source vitale de devises étrangères.
Cela signifie qu’à l’opposé de l’image dominante de l’Afrique comme un cas de charité, plus d’entrées de capitaux proviennent des Africains de l’étranger que de l’aide étrangère.
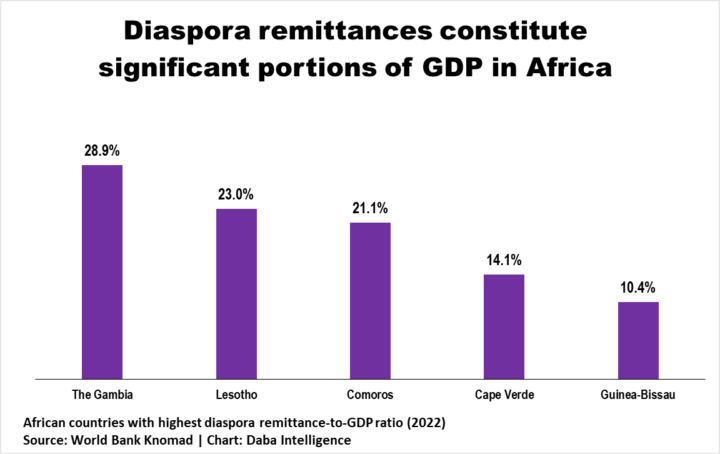
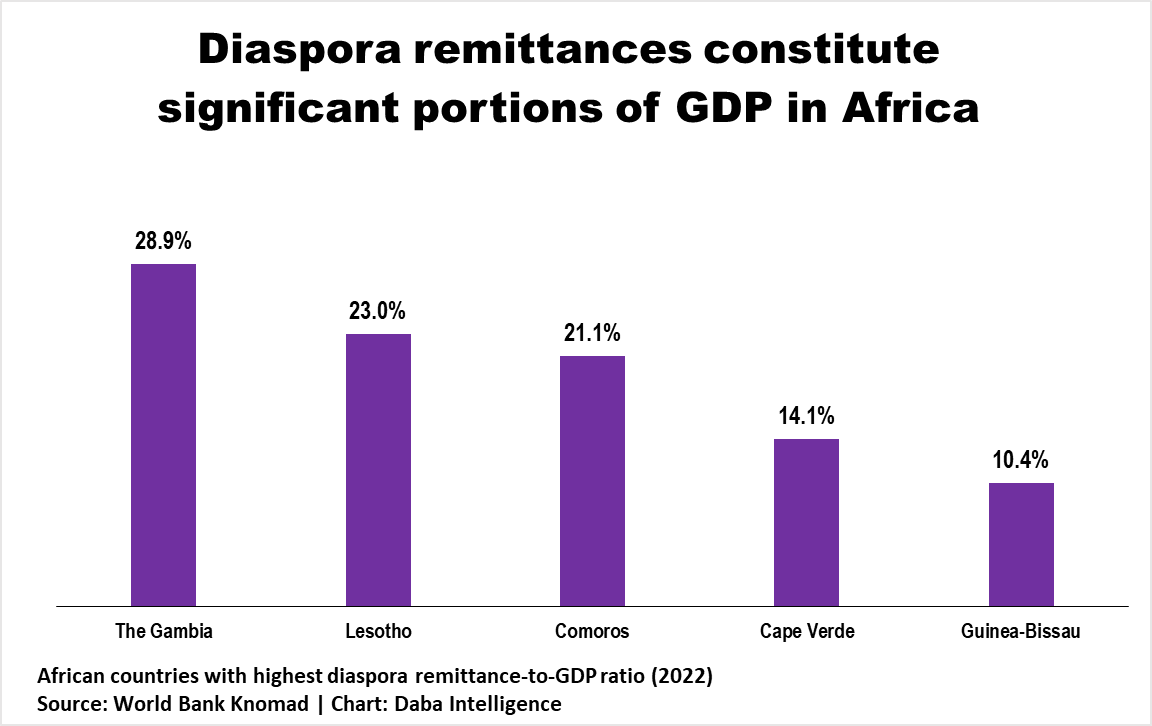
Et cet argent représente 2 à 3 % du PIB du continent (dans des pays comme la Gambie, les envois de fonds représentent près de 30 % du PIB) tout en soutenant quelque 200 millions de personnes.
Il y a maintenant un enthousiasme croissant pour utiliser ces fonds pour soutenir les entreprises, les infrastructures et d’autres projets de développement à long terme.
Cependant, cela dépend de la capacité des gouvernements africains à établir des relations avec leurs diasporas.
Bien que cela soit important pour les experts en politique, la puissance financière de la diaspora en fait également une base de clients attrayante et une source potentielle de financement pour les startups et les entreprises sur le continent.
De nombreux innovateurs axés sur l’Afrique intègrent désormais les Africains riches en liquidités vivant à l’étranger dans leurs stratégies de financement et de marché.
Des services financiers au divertissement en passant par le Web3, les Africains construisent des solutions autour de la communauté diasporique.
Les services financiers destinés à la diaspora africaine doivent répondre à des défis courants comme les envois de fonds coûteux, l’accès limité aux services bancaires et la création d’historiques de crédit à l’étranger.
Des startups émergent pour combler ces besoins.
Moneco offre à la diaspora africaine en Europe des transferts d’argent sans frais, des services bancaires mobiles, des cercles d’épargne et d’autres outils financiers familiers et abordables.
Daba permet aux membres de la diaspora d’investir facilement dans les principales entreprises privées et publiques d’Afrique, offrant un accès facile aux marchés de capitaux du continent.
Il a déjà facilité des investissements dans des entreprises comme Spleet, la plateforme de mobilité BuuPass, Lengo AI, et le géant des télécommunications Orange.
Les deux exploitent la diaspora comme point de lancement stratégique vers le continent.
D’autres startups répondent à des points de douleur spécifiques des migrants.
Betascore, par exemple, aide les Africains à construire des historiques de crédit avant de partir à l’étranger afin qu’ils puissent accéder à des prêts et des hypothèques.
Bee aide également les migrants à établir des identités financières et à accéder aux services bancaires grâce à un système de registre numérique innovant.
Alors que les migrants du monde entier envoient des milliards chez eux chaque année, les services financiers adaptés peuvent tirer parti de ce vaste flux de remises.
En résolvant les problèmes liés aux transferts, aux services bancaires, aux investissements et au crédit, les startups peuvent s’intégrer tôt dans les habitudes financières de la diaspora et évoluer avec leurs utilisateurs au fur et à mesure qu’ils deviennent plus riches à l’étranger.
La montée en puissance de la diaspora représente une opportunité.
Envois de fonds
Alors que de nombreux services visent à faciliter les envois de fonds de la diaspora vers l’Afrique, Kaoshi adopte une approche novatrice d’infrastructure financière ouverte.
À l’instar de Plaid qui agrège les données bancaires pour la finance intégrée, Kaoshi agrège les services financiers transfrontaliers.
Cela permet aux entreprises africaines d’intégrer les paiements internationaux de fournisseurs comme Remitly, Wise et WorldRemit dans leurs applications.
Par exemple, les compagnies aériennes pourraient permettre aux clients de la diaspora d’acheter des billets pour leurs proches en utilisant ces services plutôt que des cartes.
L’infrastructure de Kaoshi réduit les frais souvent exorbitants des envois de fonds qui siphonnent les fonds. Bien que les données soient datées, environ 10 % de l’argent envoyé en Afrique pourrait être perdu en frais de transaction.
L’opportunité des envois de fonds est l’une des plus recherchées à travers le continent.
Les acteurs majeurs comme Chipper Cash, Sendwave et NALA mènent la charge pour rendre les transferts moins chers et plus rapides, mais rivalisent avec des centaines de concurrents pour le marché.
Innombrables fintechs et entreprises traditionnelles veulent une part des 100 milliards de dollars d’opportunités annuelles.
Capturer les fonds de la diaspora pourrait améliorer les moyens de subsistance individuels et les économies nationales.
Santé
Alors que les envois de fonds fournissent principalement des besoins de base comme la nourriture et le logement, les dépenses de santé représentent également une part importante.
Susu exploite cela en offrant aux abonnés de la diaspora des packages de soins couvrant leurs familles avec des avantages de santé.
Une healthtech africaine francophone leader, Susu dessert actuellement la Côte d’Ivoire, le Cameroun, le Sénégal et le Bénin, mais s’étend bientôt en Afrique de l’Ouest anglophone.
Au-delà des envois de fonds, les startups permettent des soins spécialisés pour les familles de la diaspora restées au pays.
Fleri aide à créer des plans de soins de santé sur mesure, orientant les dépenses vers les besoins médicaux spécifiques de la famille plutôt que des transferts de fonds généraux.
Awabah adopte une approche similaire pour les pensions – aidant la diaspora à établir des économies de retraite pour leurs proches sur le continent.
Alors que l’infrastructure de santé de l’Afrique évolue, la diaspora et les startups ont des rôles pivots à jouer.
Les envois de fonds pourraient passer d’un soutien généralisé à des services ciblés.
Et en associant la puissance financière de la diaspora à des solutions évolutives, les startups peuvent améliorer les soins pour ceux qui restent grâce à une innovation agile.
Renforcement communautaire
Les membres de la diaspora africaine partagent souvent certaines expériences formatrices.
Migrer à l’étranger ou grandir déconnecté de sa culture d’origine peut alimenter des sentiments d’isolement et d’aliénation.
Des communautés numériques comme Afropolitan visent à unir la diaspora mondiale africaine en créant un hub en ligne pour la connexion, la communication et la collaboration.
Décrite diversément comme une “plateforme de communauté en tant que service”, un “pays internet” et un “état de réseau”, Afropolitan aspire à devenir une nation virtuelle pour les personnes d’origine africaine dispersées à travers le monde.
Plus simplement, elle cherche à agréger une communauté diasporique fragmentée et à favoriser un sentiment partagé d’identité, de but et d’appartenance.
Si Afropolitan intègre avec succès les membres de la diaspora au niveau mondial – devenant un point de rassemblement vital pour la communauté africaine mondiale – elle pourrait offrir une valeur immense.
Soutenue par des investisseurs angéliques de haut niveau comme Shola Akinlade de Paystack, Iyinoluwa Aboyeji de Future Africa, Olugbenga “GB” Agboola de Flutterwave, et des financeurs institutionnels comme Atlantica Ventures, Ingressive Capital et RaliCap, la plateforme a les ressources pour essayer de réaliser son ambition de construire une “nation numérique”.
D’autres initiatives adoptent une approche plus professionnelle, comme Movemeback qui lie les émigrés africains avec des perspectives de carrière et d’investissement sur le continent.
Alors que les réseaux en ligne de la diaspora continuent de proliférer, il sera intéressant de suivre le développement de visions audacieuses pour autonomiser les Africains à l’étranger.
Les avantages collectifs potentiels pour les membres de la diaspora restent à voir.
Divertissement
Rester culturellement connecté à la maison est une priorité absolue pour les Africains à l’étranger.
Les plateformes de streaming comme IrokoTV répondent à ce besoin en diffusant des hits de Nollywood et d’autres contenus localisés aux audiences de la diaspora.
Fondée en 2011, IrokoTV exploite la demande des Nigérians déplacés et des communautés africaines plus larges pour se connecter avec les points de repère artistiques et culturels du pays.
Alors que Netflix et Showmax enrichissent leurs catalogues africains, une nouvelle génération de services de streaming se concentre exclusivement sur des cultures et des marchés spécifiques à travers le continent.
Un exemple notable est Wi-flix, l’un des services de streaming en expansion rapide en Afrique, qui a récemment fait ses débuts en Zambie grâce à une collaboration avec MTN.
La Zambie est le quatrième pays sur le continent où Wi-flix est disponible, après le Kenya, le Ghana et le Nigeria.
L’expansion s’aligne sur la vision de l’entreprise de devenir le principal fournisseur de contenu à travers l’Afrique.
Porté par une démographie jeune en pleine croissance et une accessibilité croissante à Internet, les projections de la firme de renseignement commerciale
londonienne Digital TV Research prévoient que les abonnements à la vidéo à la demande en Afrique passeront à 15 millions d’ici 2026, un bond significatif par rapport aux 5 millions enregistrés en 2021.
De plus, les revenus de l’industrie devraient tripler, passant de 623 millions de dollars en 2021 à 2 milliards de dollars en 2027.
Cependant, les ambitions de Wi-flix ne se limitent pas au continent africain. L’entreprise vise également à se positionner comme la principale plateforme de streaming connectant la diaspora africaine à ses racines.
La formule offre une proposition commerciale convaincante – les spectateurs de la diaspora à l’étranger ont généralement plus de revenus disponibles que leurs homologues à domicile, mais désirent l’authenticité du divertissement local.
Alors que les industries créatives de l’Afrique sont en plein essor, les innovateurs du streaming continueront de cibler cette niche mondiale d’Africains aisés cherchant de plus en plus à se connecter à leur pays d’origine.
Positionnement vers la diaspora africaine
La diaspora africaine, ou les personnes d’origine africaine vivant hors du continent, est si grande que si elle était un pays, elle serait deuxième après le Nigeria en termes de population.
L’Union africaine (UA) l’appelle même la “sixième région” de l’Afrique, aux côtés de régions comme l’Afrique du Sud, du Nord, du Centre, de l’Est et de l’Ouest.
Ces membres de la diaspora travaillent, créent des entreprises et étudient aux États-Unis, au Canada et au Royaume-Uni. Ils sont souvent considérés comme “l’arme secrète” de l’Afrique en raison de leurs compétences et de leur influence.
Au Nigeria, il y a un mot, “japa”, qui signifie fuir. Les gens l’utilisent pour parler de quitter le Nigeria pour trouver des opportunités ailleurs, notamment à l’étranger.
Les entreprises prêtent de plus en plus attention à la diaspora africaine car elle a un potentiel énorme pour avoir un impact économique majeur.
Et pour exploiter pleinement leur potentiel à faire avancer le continent, les dirigeants politiques africains doivent réfléchir à la manière de collaborer avec cette communauté mondiale d’Africains.
The African diaspora – dubbed Africa’s “secret weapon” – is a $100bn opportunity for startups, businesses, and governments on a continent increasingly in need of stable source of external financing.
Africans living outside the continent, known as the diaspora, have become the continent’s largest financial supporters.
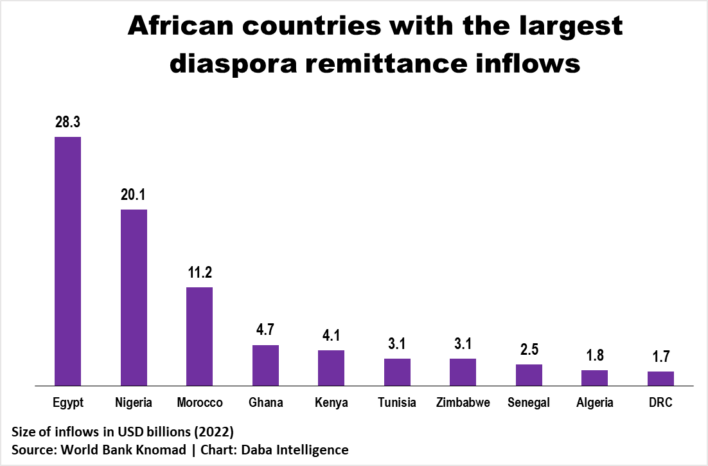
The 160m-strong diaspora sends an estimated $100bn back home every year, propping up economies as a vital source of foreign currency.
This means that contrary to the prevailing image of Africa as a charity case, more capital inflows come from Africans abroad than from foreign aid.
And this money accounts for 2-3% of the continent’s GDP (in countries like Gambia, remittances make up nearly 30% of GDP) while supporting some 200m people.
There is now growing enthusiasm for using these funds to support companies, infrastructure, and other long-term development projects.
However, this depends on African governments’ ability to build relationships with their diasporas.
While important for policy experts, the diaspora’s financial muscle also makes it an attractive customer base and a potential source of funding for startups and businesses on the continent.
Many Africa-focused innovators now incorporate cash-rich Africans living abroad into their funding and market strategies.
From financial services to entertainment to Web3, Africans are building solutions around the diaspora community.
Financial services targeting the African diaspora must address common challenges like expensive remittances, inaccessible banking, and building credit histories abroad.
Startups are emerging to fill these needs.
Moneco offers Europe’s African diaspora fee-free remittances, mobile banking, savings circles, and other familiar, affordable financial tools.
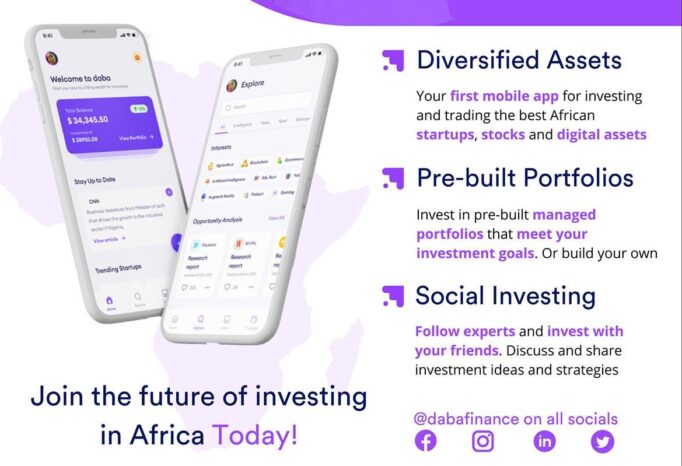
Daba enables diaspora members to easily invest in Africa’s top private and public companies, providing easy access to the continent’s capital markets.
It’s already facilitated investments in the likes of Spleet, mobility tech platform BuuPass, Lengo AI, and telecom giant Orange.
Both tap into the diaspora as a strategic launching point into the continent.
Other startups address migrants’ specific pain points.
Betascore, for instance, helps Africans build credit histories before moving abroad so they can access loans and mortgages.
Bee also helps migrants establish financial identities and access banking services through an innovative digital ledger system.
As migrants worldwide send billions back home each year, tailored financial services can tap into this vast flow of remittances.
By solving pinching problems around transfers, banking, investments, and credit, startups can embed themselves into diaspora financial habits early on and scale up with their users as they grow wealthier abroad.
The diaspora’s rise spells opportunity.
Remittances
While numerous services aim to facilitate diaspora remittances into Africa, Kaoshi is taking a novel open finance infrastructure approach.
Similar to how Plaid aggregates bank data for embedded finance, Kaoshi aggregates cross-border financial services.
This allows African businesses to integrate international payments from providers like Remitly, Wise, and WorldRemit into their applications.
For example, airlines could enable diaspora customers to purchase tickets for relatives using these services versus cards.
Kaoshi’s infrastructure reduces the often exorbitant remittance fees that siphon funds. Though data is dated, around 10% of money sent to Africa may be lost to transaction costs.
The remittance opportunity is one of the most sought-after across the continent.
Major players like Chipper Cash, Sendwave, and NALA lead the charge to make transfers cheaper and faster but vie with hundreds of rivals for the market.
Countless fintechs and legacy firms want a share of the $100 billion yearly opportunity.
Capturing diaspora funds could lift individual livelihoods and national economies alike.
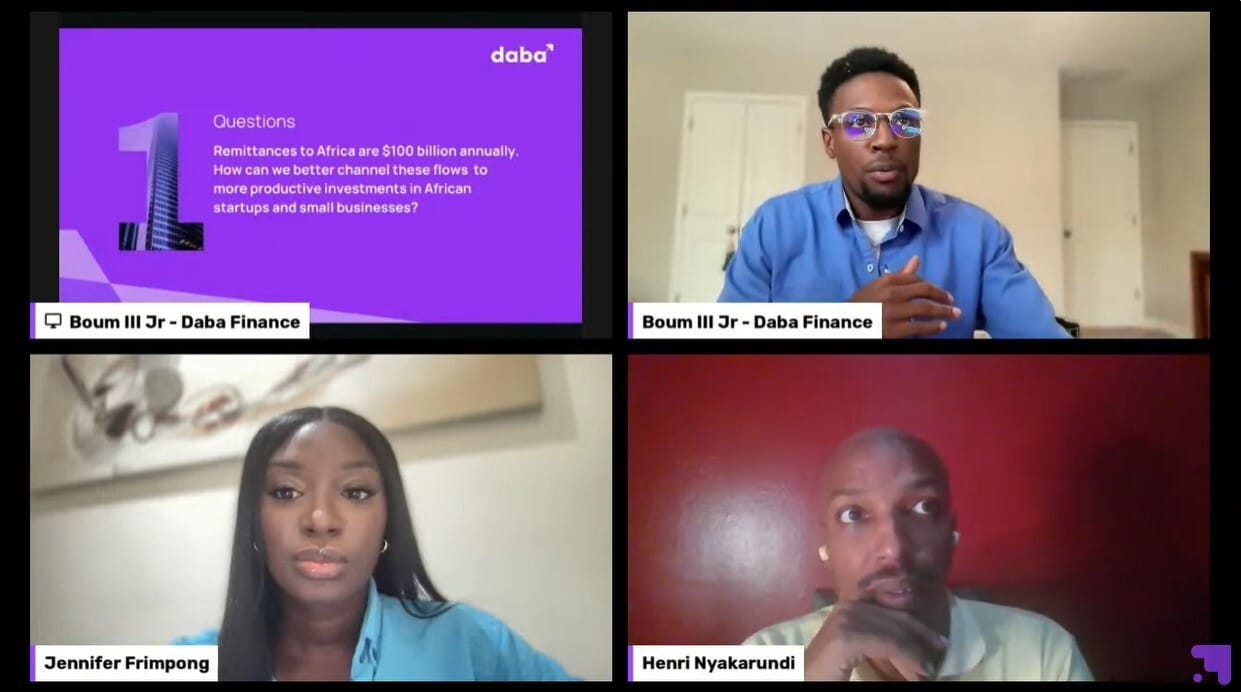
ICYMI: Daba hosted Henri Nyakarundi and Jennifer Frimpong in a webinar discussion on channeling diaspora capital into African startups and SMEs.
While remittances primarily provide basics like food and shelter, health expenses also claim a sizable share.
Susu taps this by offering diaspora subscribers care packages that cover their families with healthcare benefits.
A leading Francophone African healthtech, Susu currently serves Ivory Coast, Cameroon, Senegal, and Benin but is expanding into Anglophone West Africa soon.
Beyond remittances, startups enable specialized care for the diaspora’s families back home.
Fleri helps create tailored healthcare plans, directing spending toward the family’s specific medical needs rather than general cash transfers.
Awabah takes a similar approach to pensions – helping the diaspora establish retirement savings for relatives on the continent.
As Africa’s healthcare infrastructure evolves, both the diaspora and startups have pivotal roles to play.
Remittances could shift from generalized support toward targeted services.
And by converging the diaspora’s financial strength with scalable solutions, startups can elevate care for those remaining through nimble innovation.
Community Building
Members of the African diaspora often share certain formative experiences.
Migrating abroad or growing up disconnected from one’s heritage culture can fuel feelings of isolation and alienation.
Digital communities like Afropolitan aim to unite Africa’s global diaspora by creating an online hub for connection, communication, and collaboration.
Described variously as a “community-as-a-service platform,” an “internet country,” and a “network state,” Afropolitan aspires to become a virtual nation for people of African descent scattered worldwide.
More simply, it seeks to aggregate a fragmented diaspora community and foster a shared sense of identity, purpose, and belonging.
If Afropolitan successfully integrates diaspora members globally – becoming a vital gathering point for the worldwide African community – it could offer tremendous value.
Backed by high-profile angel investors like Shola Akinlade of Paystack, Iyinoluwa Aboyeji of Future Africa, Olugbenga “GB” Agboola of Flutterwave, and institutional funders like Atlantica Ventures, Ingressive Capital, and RaliCap, the platform has the resources to try realize its ambition of building a “digital nation”.
Other initiatives take a more professional bent, like Movemeback which links African emigres with career and investment prospects back on the mother continent.
As online diaspora networks continue proliferating, it will be interesting to watch the development of bold visions to empower Africans abroad.
The potential collective benefits for diaspora members remain to be seen.
Entertainment
Staying culturally connected to home is a top priority for Africans abroad.
Streaming platforms like IrokoTV cater to this by delivering Nollywood hits and other localized content to diaspora audiences.
Founded in 2011, IrokoTV taps into the demand from displaced Nigerians and wider African communities to engage with homegrown artistic and cultural touchpoints.
While Netflix and Showmax grow their African catalogs, a crop of new streaming services exclusively focus on specific cultures and markets across the continent.
A prime example is Wi-flix, one of Africa’s swiftly expanding streaming services, which recently made its debut in Zambia through a collaboration with MTN.
Zambia marked the fourth country on the continent where Wi-flix is available, following Kenya, Ghana, and Nigeria.
The expansion aligns with the company’s vision of becoming the foremost content provider across Africa.
Fueled by a burgeoning young demographic and escalating internet accessibility, projections from the London-based business intelligence firm, Digital TV Research, anticipate video-on-demand subscriptions in Africa to soar to 15m by 2026, a significant leap from the 5m recorded in 2021.
Moreover, industry revenues are forecasted to triple from $623 million in 2021 to $2 billion by 2027.
However, Wi-flix’s ambitions extend beyond catering solely to the African continent. It also aims to position itself as the premier streaming platform connecting the African diaspora to their roots.
The formula offers a compelling business case – diaspora viewers abroad generally have more disposable income than their counterparts at home, yet crave the authenticity of homegrown entertainment.
As Africa’s creative industries boom, streaming innovators will continue targeting this global niche of affluent, Africans increasingly looking to connect back to home.
Positioning towards the African diaspora
Africa’s diaspora, or the people of African descent living outside the continent, is so huge that if it were a country, it would be second only to Nigeria by population.
The African Union (AU) even calls it the “sixth region” of Africa, alongside regions like South, North, Central, East and West Africa.
These diaspora folks work, start businesses, and study in the US, Canada, and the UK. They’re often seen as Africa’s “secret weapon” because of their skills and influence.
In Nigeria, there’s a word, “japa,” which means to run away. People use it to talk about leaving Nigeria to find opportunities elsewhere, especially abroad.
Businesses are increasingly paying attention to the African diaspora because they have a lot of potential to make a big impact economically.
And to fully tap their potential in driving forward the continent, Africa’s political leaders need to think about how they can work with this global community of Africans.